Weiterbildungsbeihilfe gemäß § 37e AMSG
Wichtigste Eckpunkte
Abschnitt betitelt „Wichtigste Eckpunkte“- Arbeitnehmer/innen, die eine Weiterbildungsbeihilfe für Bildungskarenz oder Bildungsteilzeit beantragen, müssen vor Beginn der Bildungskarenz bzw. Bildungsteilzeit in der Regel mindestens zwölf Monate arbeitslosenversicherungspflichtig im selben Unternehmen beschäftigt gewesen sein.
- Eine Weiterbildungsbeihilfe bzw. Weiterbildungsteilzeitbeihilfe im Anschluss an eine gesetzliche Elternkarenz ist nicht möglich. Zwischen gesetzlicher Elternkarenz und Bildungskarenz bzw. Bildungsteilzeit müssen zumindest 26 Wochen arbeitslosenversicherungspflichtiger Beschäftigung liegen.
- Der/Die Arbeitnehmer/in hat mit dem AMS abzuklären, ob die angestrebte Weiterbildung hinsichtlich Umfang und arbeitsmarktpolitischer Kriterien förderbar ist.
- Die Weiterbildungsmaßnahme muss grundsätzlich mindestens 20 Wochenstunden umfassen. Bei Personen mit Betreuungspflichten für Kinder unter sieben Jahren beträgt das Mindestausmaß 16 Wochenstunden.
- Liegt das laufende Bruttomonatsentgelt unter 50 % der ASVG-Höchstbeitragsgrundlage — im Jahr 2026: € 3.465,00 — muss der/die Arbeitnehmer/in vor der Antragstellung verpflichtend eine Bildungsberatung bei einem vom AMS beauftragten Institut absolvieren.
- Erforderlich ist eine schriftliche Vereinbarung zwischen Arbeitgeber/in und Arbeitnehmer/in über die Bildungskarenz bzw. Bildungsteilzeit. Diese Vereinbarung muss insbesondere folgende Angaben enthalten:
- Bildungsstand des Arbeitnehmers bzw. der Arbeitnehmerin
- Art und Dauer der Bildungsmaßnahme
- Bildungsziel
- bei Bildungsteilzeit zusätzlich: Ausmaß und Lage der reduzierten Arbeitszeit
- Die Vereinbarung wird erst mit dem Folgetag jenes Tages rechtswirksam, an dem dem/der Arbeitnehmer/in die Weiterbildungsbeihilfe bzw. Weiterbildungsteilzeitbeihilfe durch das AMS zuerkannt wird.
- Der/Die Arbeitnehmer/in ist verpflichtet, den/die Arbeitgeber/in unverzüglich über die Mitteilung des AMS — Zuerkennung oder Nichtzuerkennung — zu informieren.
- Bei Personen, deren laufendes Bruttomonatsentgelt mindestens 50 % der ASVG-Höchstbeitragsgrundlage — im Jahr 2026: € 3.465,00 — beträgt, muss sich der/die Arbeitgeber/in bei Bildungskarenz im Voraus bereit erklären, einen Zuschuss zur Weiterbildungsbeihilfe des AMS zu leisten. Dieser Zuschuss beträgt 15 % der AMS-Beihilfe und ist direkt an den/die karenzierte/n Arbeitnehmer/in zu zahlen. Der vom AMS ausbezahlte Beihilfenbetrag reduziert sich entsprechend.
- Bei Bildungsteilzeit besteht keine Verpflichtung des Arbeitgebers bzw. der Arbeitgeberin zur Tragung eines Zuschusses in Höhe von 15 %.
- Die für den Weiterbildungskostenzuschuss anfallenden Sozialversicherungsbeiträge werden zur Gänze vom AMS getragen. Aus betrieblicher Sicht besteht daher SV-Beitragsfreiheit.
- Betriebliche Vorsorgebeiträge gemäß BMSVG („Abfertigung Neu“) sind ebenfalls nicht zu entrichten.
- Lohnsteuer fällt gemäß § 3 Abs. 1 Z 5 lit. f EStG nicht an.
- Für Dienstgeberbeitrag, Zuschlag zum Dienstgeberbeitrag und Kommunalsteuer besteht hingegen Abgabepflicht, da keine entsprechende Befreiungsregelung vorgesehen ist.
- Aus praktischer Sicht ist davon auszugehen, dass der Weiterbildungskostenzuschuss am Lohnkonto sowie am Lohnzettel L16 im Feld „Sonstige steuerfreie Bezüge“ anzugeben ist.
- Die AMS-Beihilfe wird an den/die Arbeitnehmer/in ausbezahlt.
- Die Höhe der Weiterbildungsbeihilfe für Bildungskarenz richtet sich nach einem einkommensabhängigen Stufenmodell. Die entsprechenden Werte sind in der nachfolgenden Fördertabelle dargestellt.
- Die Höhe der Weiterbildungsteilzeitbeihilfe für Bildungsteilzeit ist in Abhängigkeit vom Einkommen und vom Ausmaß der Arbeitszeitreduktion analog zu berechnen.
AMS-Pauschalsatztabelle für 2026
Abschnitt betitelt „AMS-Pauschalsatztabelle für 2026“Stufenmodell zur Höhe der Weiterbildungsbeihilfe gemäß § 37e AMSG.
| Stufe | Allgemeine Beitragsgrundlage von | Allgemeine Beitragsgrundlage bis | Beihilfen-Tagsatz 2026 | Arbeitgeber-Beteiligung 15 % | Gesamt AMS + Arbeitgeber |
|---|---|---|---|---|---|
| Stufe 1 | 551,10 | 1.571,31 | 41,49 | — | 41,49 |
| Stufe 2 | 1.571,32 | 2.053,99 | 43,09 | — | 43,09 |
| Stufe 3 | 2.054,00 | 2.567,49 | 44,61 | — | 44,61 |
| Stufe 4 | 2.567,50 | 3.080,99 | 47,28 | — | 47,28 |
| Stufe 5 | 3.081,00 | 3.464,99 | 54,18 | — | 54,18 |
| Stufe 6 | 3.465,00 | 3.594,49 | 46,06 | 8,12 | 54,18 |
| Stufe 7 | 3.594,50 | 4.107,99 | 51,53 | 9,09 | 60,62 |
| Stufe 8 | 4.108,00 | 4.621,49 | 56,71 | 10,00 | 66,71 |
| Stufe 9 | 4.621,50 | — | 59,31 | 10,46 | 69,77 |
Für die Weiterbildungsteilzeitbeihilfe kommt ebenfalls das Stufenmodell zur Anwendung. Eine Verpflichtung des Arbeitgebers bzw. der Arbeitgeberin zur Tragung von 15 % der Beihilfe besteht dabei jedoch nicht.
Die Höhe der Beihilfe richtet sich nach dem Ausmaß der Arbeitszeitreduktion. Die Reduktion muss mindestens 25 % und darf höchstens 50 % betragen.
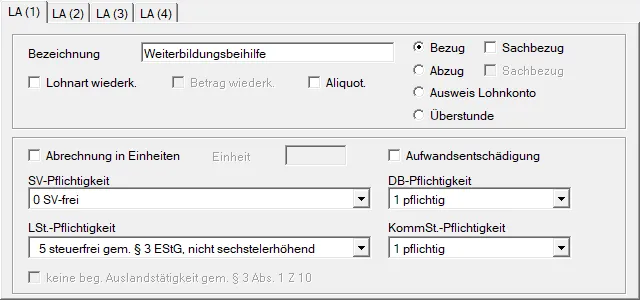
Musterlohnart für die Weiterbildungsbeihilfe
Abschnitt betitelt „Musterlohnart für die Weiterbildungsbeihilfe“| Abgabenart | frei / pflichtig | Rechtsgrundlage |
|---|---|---|
| Sozialversicherung | frei | § 37e Abs. 7 AMSG |
| Lohnsteuer | frei | § 3 Abs. 1 Z 5 lit. f EStG |
| DB/DZ | pflichtig | |
| Kommunalsteuer | pflichtig |
© 2026 RZL Software GmbH