Abrechnung von Vergleichszahlungen und Nachzahlungen
Allgemeine Informationen
Abschnitt betitelt „Allgemeine Informationen“Grundlagen
Abschnitt betitelt „Grundlagen“Das Sozialversicherungsrecht ist grundsätzlich vom Anspruchsprinzip getragen, während lohnsteuerlich das Zuflussprinzip zur Anwendung kommt. Daher sind die SV-Beiträge auf Vergleichszahlungen im Jahr der Entstehung des Anspruches (Austrittsjahr) abzurechnen und somit auch in diesem Jahr auf der monatlichen Beitragsgrundlagenmeldung auszuweisen. Lohnsteuerlich ist die Vergleichszahlung im Monat der Zahlung zu erfassen und auf dem Jahreslohnzettel (L16) im Jahr des Vergleiches zu berücksichtigen.
Wird beispielsweise das Dienstverhältnis im Jahr 2021 beendet und kommt es im Jahr 2022 zu einem Vergleich, sind die SV-Beiträge im Jahr 2021 zu berücksichtigen. Die Lohnsteuer hingegen im Jahr 2022.
Vergleichssummen (§ 67 Abs 8 lit a EStG) und Nachzahlungen für abgelaufene Kalenderjahre (§ 67 Abs 8 lit c), die im Folgejahr des Austritts ausbezahlt werden, sind daher in der RZL-Lohnverrechnung, wie folgt abzurechnen:
Sozialversicherung – im Jahr des Austritts
Abschnitt betitelt „Sozialversicherung – im Jahr des Austritts“In diesem Jahr sind folgende Lohnarten von Ihnen anzulegen (es gibt keine Musterlohnarten):
| Lohnart | Sozialversicherung | Lohnsteuer | DB | Kommunalsteuer | |
|---|---|---|---|---|---|
| 507 | Erhöhung Bmgl SV-lfd | 8 | egal | 0 | 0 |
| 508 | Erhöhung Bmgl SV-SZ | 9 | egal | 0 | 0 |
Über Abrechnungen / Aufrollung / Lohn-/Gehaltsaufrollung sind die Abrechnungen des Dienstnehmers aufzurufen und die nach SV-Pflichtigkeit aufgeteilte Vergleichssumme mit den Lohnarten Erhöhung Bmgl SV-lfd und Erhöhung Bmgl SV-SZ auf die jeweiligen Monate verteilt, abzurechnen.
Liegt das Ende der SV-Pflicht aufgrund einer abzurechnenden Urlaubsersatzleistung in einem Folgejahr, ist darauf zu achten, dass mit der Lohnart Erhöhung Bmgl SV-lfd nur der auf das Austrittsjahr entfallende Betrag (UEL) abgerechnet wird. Sollte sich durch eine im Vergleich enthaltene Urlaubsersatzleistung das Ende der SV-Pflicht ins Folgejahr verlagern, ist ein Wiedereintritt im Jänner des Folgejahres durchzuführen.
Die auf den jeweiligen Monat bzw. die jeweiligen Monate entfallende Urlaubsersatzleistung ist mit der Lohnart Erhöhung Bmgl SV-lfd abzurechnen und im Monat der Beendigung der Verlängerung der SV-Pflicht eine Abrechnung mit Austritt vorzunehmen.
Beinhaltet der Vergleich eine Auszahlung, welche den Zeitraum nach dem Austritt betrifft, muss vor der Aufrollung ein Wiedereintritt durchgeführt und die betroffenen Monate mit Null abgerechnet werden. Als Austrittsdatum geben Sie im letzten betroffenen Monat das alte Austrittsdatum ein. Danach kann die Aufrollung der Vergleichsmonate erfolgen.
Lohnsteuer – im Jahr der Vergleichszahlung
Abschnitt betitelt „Lohnsteuer – im Jahr der Vergleichszahlung“Es ist eine Abrechnung mit Wiedereintritt im Monat der Zahlung der Vergleichssumme vorzunehmen und analog zum Standardfall abzurechnen.
Eine etwaige Zahlung einer Abfertigung kann über die fixen Lohnarten abgerechnet werden. Für die Vergleichssummen bzw. Nachzahlungen sind folgende Lohnarten anzulegen:
Vergleich Abfertigung NEU unter EUR 7.500,00
Für die Vergleichssummen, welche für Dienstnehmer mit Abfertigung NEU sind und unter EUR 7.500,00 liegen, sind folgende Lohnarten anzulegen:
| Lohnart | Sozialversicherung | Lohnsteuer | DB | Kommunalsteuer | |
|---|---|---|---|---|---|
| 353 | Vergleich SV lfd. | 1 | 3 | 1 | 1 |
| 354 | Vergleich SV Sonderzahlung | 2 | 3 | 1 | 1 |
| Vergleich SV frei | 0 | 3 | 1 | 1 | |
| 513 | SV als Werbungskosten KZ 226 Abzug | 0 | 35 | 0 | 0 |
| 510 | Abzug SV aus Vergleich | Abzugslohnart, daher Option Abzug aktivieren |
Vergleich Abfertigung ALT
Für die Vergleichssummen für Dienstnehmer mit Abfertigung ALT, sind folgende Lohnarten anzulegen:
| Lohnart | Sozialversicherung | Lohnsteuer | DB | Kommunalsteuer | |
|---|---|---|---|---|---|
| 355 | Vergleich SV lfd. | 1 | 18 | 1 | 1 |
| 356 | Vergleich SV Sonderzahlung | 2 | 18 | 1 | 1 |
| Vergleich SV frei | 0 | 18 | 1 | 1 | |
| 502 | SV als Werbungskosten | 0 | 12 | 0 | 0 |
| 509 | SV als Werbungskosten KZ 226 | 0 | 29 | 0 | 0 |
| 510 | Abzug SV aus Vergleich | Abzugslohnart, daher Option Abzug aktivieren |
Nachzahlung
Für die Nachzahlungssummen sind folgende Lohnarten anzulegen:
| Lohnart | Sozialversicherung | Lohnsteuer | DB | Kommunalsteuer | |
|---|---|---|---|---|---|
| 254 | Nachzahlung SV lfd. | 1 | 27 | 1 | 1 |
| 255 | Nachzahlung SV Sonderzahlung | 2 | 27 | 1 | 1 |
| Nachzahlung SV frei | 0 | 27 | 1 | 1 | |
| 502 | SV als Werbungskosten | 0 | 12 | 0 | 0 |
| 509 | SV als Werbungskosten KZ 226 | 0 | 29 | 0 | 0 |
| 511 | Abzug SV aus Nachzahlung | Abzugslohnart, daher Option Abzug aktivieren |
Vergleich Abfertigung NEU über EUR 7.500,00
Für die Vergleichssummen, welche für Dienstnehmer mit Abfertigung NEU sind und über EUR 7.500,00 liegen, sind folgende Lohnarten anzulegen:
| Lohnart | Sozialversicherung | Lohnsteuer | DB | Kommunalsteuer | |
|---|---|---|---|---|---|
| 353 | Vergleich SV lfd. | 1 | 3 | 1 | 1 |
| 354 | Vergleich SV Sonderzahlung | 2 | 3 | 1 | 1 |
| Vergleich SV frei | 0 | 3 | 1 | 1 | |
| 355 | Vergleich SV lfd. | 1 | 18 | 1 | 1 |
| 356 | Vergleich SV Sonderzahlung | 2 | 18 | 1 | 1 |
| Vergleich SV frei | 0 | 18 | 1 | 1 | |
| 502 | SV als Werbungskosten | 0 | 12 | 0 | 0 |
| 509 | SV als Werbungskosten KZ 226 | 0 | 29 | 0 | 0 |
| 513 | SV als Werbungskosten KZ 226 Abzug | 0 | 35 | 0 | 0 |
| 511 | Abzug SV aus Vergleich | Abzugslohnart, daher Option Abzug aktivieren |
Die Vergleichssumme ist je nach SV-Pflicht auf die Lohnarten Vergleich SV lfd., Vergleich SV Sonderzahlung und Vergleich SV frei aufzuteilen und mit diesen Lohnarten abzurechnen.
Im Abrechnungsbildschirm Sozialversicherung ist die SV-Gruppe auf 0 keine SV-Pflicht zu ändern.
Die Differenz der SV von der Abrechnung im Austrittsmonat (ohne Vergleich) und jener Abrechnung mit Vergleichssumme ist unter der Lohnart SV als Werbungskosten, sowie bei der Lohnart Abzug SV aus Vergleich, einzugeben. Die SV-Differenz muss von Ihnen manuell errechnet werden. Eine Automatik ist hier nicht möglich.
Als Ergebnis all dieser Änderungen kann für den Dienstnehmer ein Lohnzettel erstellt werden, es erfolgt jedoch richtigerweise kein Ausweis auf der monatlichen Beitragsgrundlagenmeldung (sofern in diesem Jahr keine Urlaubsersatzleistung abzurechnen war).
Beispiel Vergleich Abfertigung NEU unter EUR 7.500,00 Lohnsteuerpflichtigkeit Nr. 3
Abschnitt betitelt „Beispiel Vergleich Abfertigung NEU unter EUR 7.500,00 Lohnsteuerpflichtigkeit Nr. 3“Vergleich betrifft das Jahr 2021: Insgesamt EUR 5.200,00 – Austrittsdatum: 31.12.2021
Vorab muss geklärt werden, wie sich der Vergleich zusammensetzt und in welche Monate der Vergleich aufgeteilt gehört:
| Betroffene Monate | laufender Bezug | Sonderzahlung | GESAMT |
|---|---|---|---|
| Oktober | 3.000,00 | 3.000,00 | |
| November | 1.000,00 | 700,00 | 1.700,00 |
| Dezember | 500,00 | 500,00 | |
| Gesamt | 4.500,00 | 700,00 | 5.200,00 |
Die Auszahlung des Vergleiches erfolgt im August 2022.
Klient 2021
Abschnitt betitelt „Klient 2021“Beginnen Sie mit der Aufrollung der Monate Oktober bis Dezember im Klienten 2021.
Verwenden Sie für die Aufrollung am besten das Monat 13, damit Sie die Aufrolldifferenzen für die Sozialversicherung auf dem Auszahlungsjournal aufgegliedert haben. Ebenso lassen sich die mBGMs (monatlichen Beitragsgrundlagenmeldungen) mit diesem Monat 13 am leichtesten erstellen.
Aufrollung Monat 13
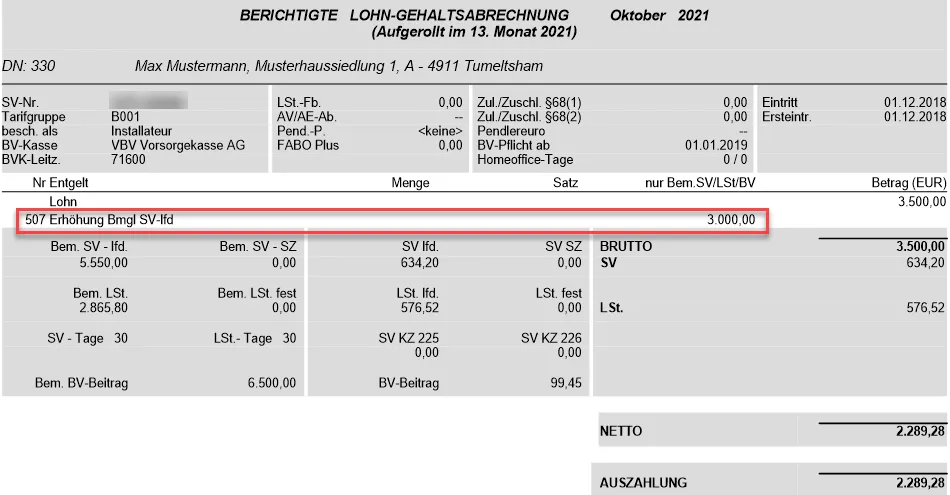
Monat Oktober
Verwenden Sie für die Aufrollung die oben beschriebene Lohnart Erhöhung Bmgl SV-lfd.
Im Monat 10 tragen Sie in den freien Lohnarten diese Lohnart mit einem Betrag von EUR 3.000,00 ein (siehe Aufstellung oben).

Monat November
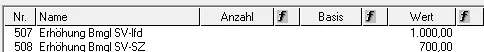
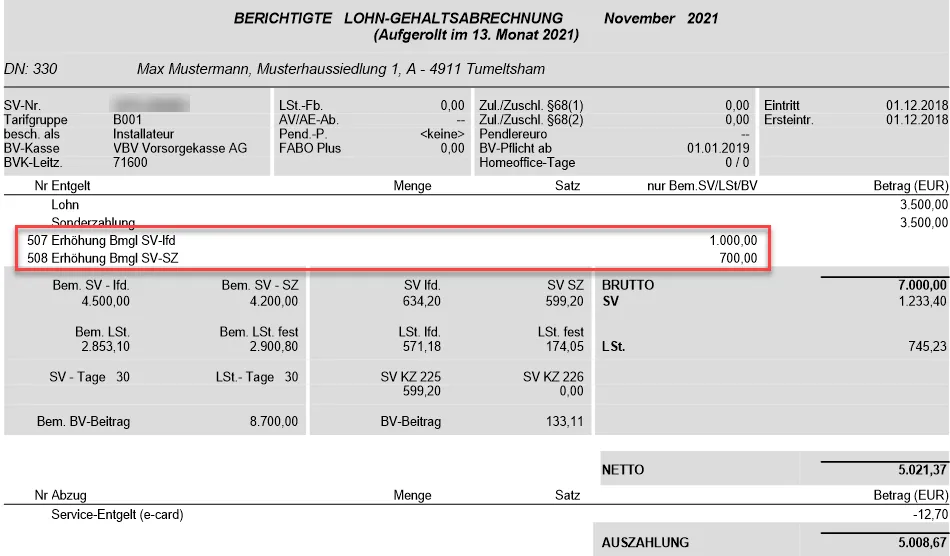
Verwenden Sie für die Aufrollung die oben beschriebenen Lohnarten Erhöhung Bmgl SV-lfd und Erhöhung Bmgl SV-SZ.
Im Monat 11 tragen Sie in den freien Lohnarten die Lohnart Erhöhung Bmgl SV-lfd mit EUR 1.000,00 und bei der Lohnart Erhöhung Bmgl SV-SZ EUR 700,00 ein (siehe Aufstellung oben).
Monat Dezember
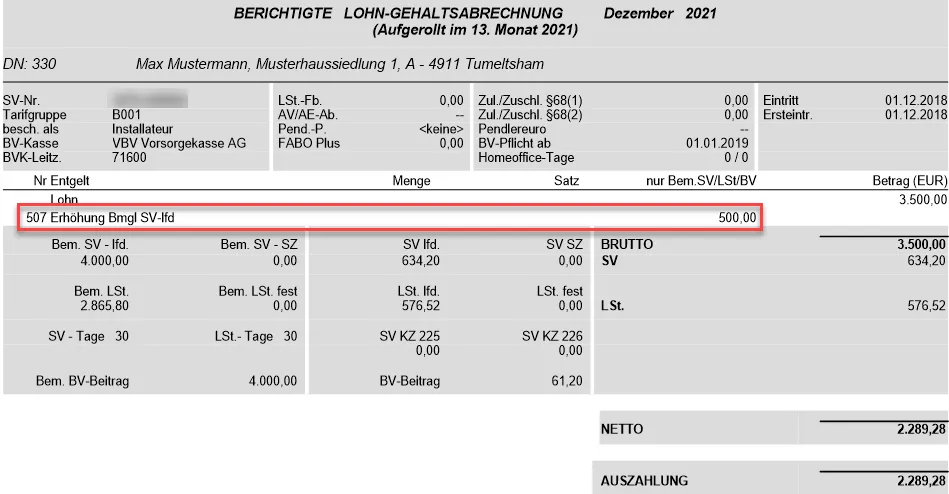
Verwenden Sie für die Aufrollung die oben beschriebene Lohnart Erhöhung Bmgl SV-lfd.
Im Monat 12 tragen Sie in den freien Lohnarten diese Lohnart mit einem Betrag von EUR 500,00 ein (siehe Aufstellung oben).

Erstellung mBGM
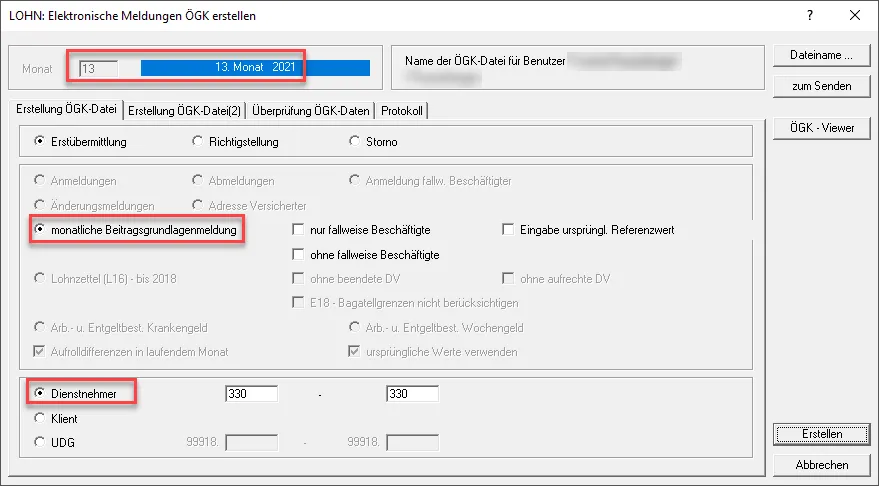
Nach der erfolgreichen Aufrollung der Monate erstellen Sie mit Monat 13 den mBGM für diesen einen Dienstnehmer. Bearbeiten / Elektronische Übermittlung / Elektronische Meldung ÖGK erstellen.
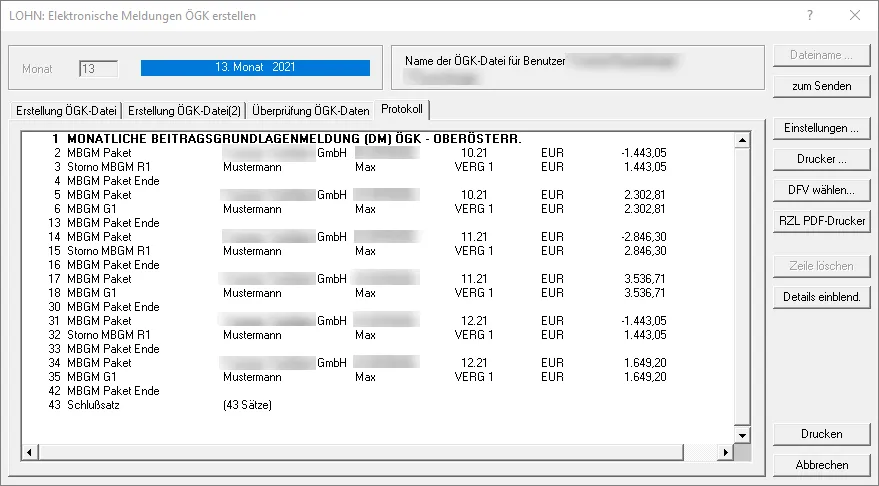
Es erfolgt eine automatische Erstellung der Storno mBGMs für die Monate Oktober bis Dezember, sowie die Neuerstellung der mBGMs für diese Monate.
Drucken Sie das Auszahlungsjournal und die Überweisungsliste mit Monat 13 aus, damit Sie die ausstehenden Sozialversicherungsbeiträge abführen können.
Berechnung SV Abzug des Dienstnehmers
Abschnitt betitelt „Berechnung SV Abzug des Dienstnehmers“Diese Berechnung muss von Ihnen manuell durchgeführt werden. Eine Automatik ist hier nicht vorgesehen.
| Betroffene Monate | SV Bemessung ursprünglich | SV Bemessung NEU | SV Abzug ursprünglich | SV Abzug neu | SV-Satz | Differenz |
|---|---|---|---|---|---|---|
| Oktober | 3.500,00 | 5.550,00 | 634,20 | 1.005,66 | 18,12 % | 371,46 |
| November | 3.500,00 | 4.500,00 | 634,20 | 815,40 | 18,12 % | 181,20 |
| November SZ | 3.500,00 | 4.200,00 | 599,20 | 719,04 | 17,12 % | 119,84 |
| Dezember | 3.500,00 | 4.000,00 | 634,20 | 724,80 | 18,12 % | 90,60 |
| Gesamt | 763,10 |
Es gelangen EUR 763,10 im August 2022 als SV-DN-Anteil zum Abzug.
Klient 2022
Abschnitt betitelt „Klient 2022“Öffnen Sie den Klienten 2022. Führen Sie hier einen Wiedereintritt mit Monat 08 für den Dienstnehmer durch: Abrechnungen / Wiedereintritt.
Eintritts- und Austrittsbildschirm
Im Eintrittsbildschirm geben Sie den 01.08.2022 ein. Ebenso entfernen Sie das Häkchen bei Beginn BV-Beitragspflicht. Im Austrittsbildschirm geben Sie als Austrittsdatum den 31.08.2022 ein. Bei Austrittsgrund erfassen Sie denselben Grund wie bei dem ursprünglichen Dienstverhältnis.
Sozialversicherungsbildschirm
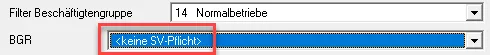
Wechseln Sie nun in den Sozialversicherungsbildschirm. Dort wählen Sie bei BGR <keine SV-Pflicht> aus.
Fixe Lohnarten
Gehen Sie zu den Fixen Lohnarten Gehalt / Lohn. Stellen Sie den Betrag auf 0,00.
Freie Lohnarten
In den Freien Lohnarten geben Sie die Vergleichsbeträge, den Sozialversicherungsabzug und die Werbungskosten ein. Die Lohnarten hierfür finden Sie im oberen Bereich unter Allgemeine Informationen.
Die Beträge finden Sie in den zwei oben erwähnten Berechnungstabellen:
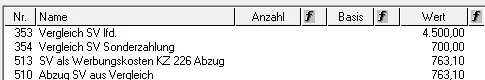
Insgesamt dürfen Vergleich SV lfd. und Vergleich SV Sonderzahlung EUR 7.500,00 nicht übersteigen. Nur so darf der Vergleich mit dem festen Steuersatz (6 %) abgerechnet werden.
Rechnen Sie den Monat August ab. Speichern.
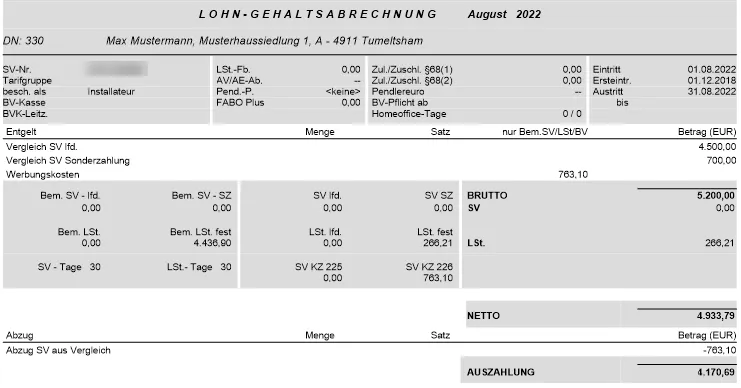
Berechnung des Vergleiches
Abschnitt betitelt „Berechnung des Vergleiches“| Berechnung | |
|---|---|
| Vergleich SV lfd. | 4.500,00 |
| Vergleich SV Sonderzahlung | 700,00 |
| 5.200,00 | |
| -SV Vergleich | -763,10 |
| LST BMGL SZ | 4.436,90 |
| - LST fest 6 % | -266,21 |
| Auszahlungsbetrag | 4.170,69 |
mBGM
Für den Monat August 2022 wird kein mBGM erstellt, da keine SV angefallen ist, diese wurde bereits im Vorjahr an die ÖGK gemeldet.
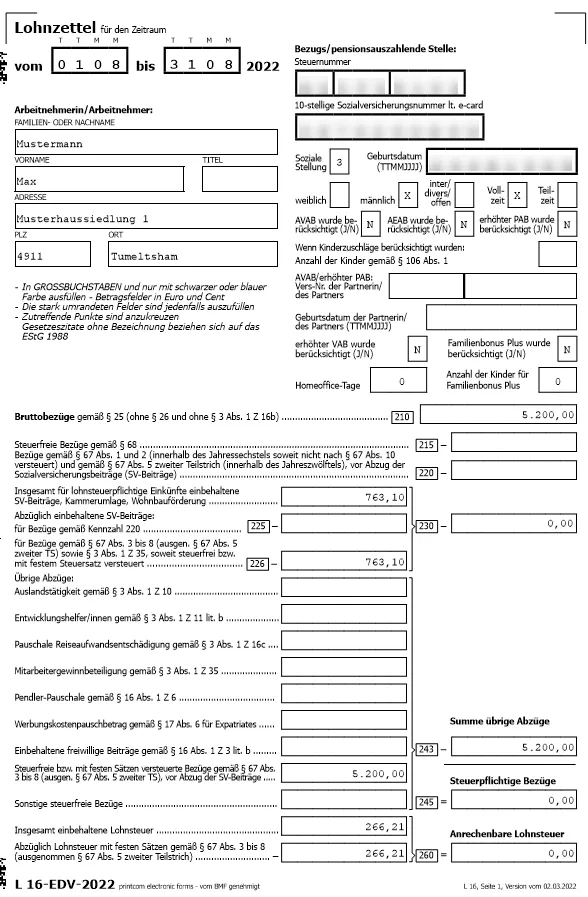
Jahreslohnzettel L16
Der Jahreslohnzettel wird mit allen anderen Lohnzettel im Februar des Folgejahres versendet.
Beispiel Vergleich Abfertigung ALT Lohnsteuerpflichtigkeit Nr. 18
Abschnitt betitelt „Beispiel Vergleich Abfertigung ALT Lohnsteuerpflichtigkeit Nr. 18“Vergleich betrifft das Jahr 2021: Insgesamt EUR 6.824,00 – Austrittsdatum: 31.07.2021
Vorab muss geklärt werden, wie sich der Vergleich zusammensetzt und in welche Monate der Vergleich aufgeteilt gehört:
| Betroffene Monate | laufender Bezug | Sonderzahlung | GESAMT |
|---|---|---|---|
| Mai | 2.200,00 | 2.200,00 | |
| Juni | 700,00 | 200,00 | 900,00 |
| Juli | 1.200,00 | 2.524,00 | 3.724,00 |
| Gesamt | 4.100,00 | 2.724,00 | 6.824,00 |
Die Auszahlung des Vergleiches erfolgt im September 2022.
Klient 2021
Abschnitt betitelt „Klient 2021“Beginnen Sie mit der Aufrollung der Monate Mai bis Juli im Klienten 2021.
Verwenden Sie für die Aufrollung am besten das Monat 13, damit Sie die Aufrolldifferenzen für die Sozialversicherung auf dem Auszahlungsjournal aufgegliedert haben. Ebenso lassen sich die mBGMs (monatliche Beitragsgrundlagenmeldung) am einfachsten mit Monat 13 erstellen.
Aufrollung Monat 13
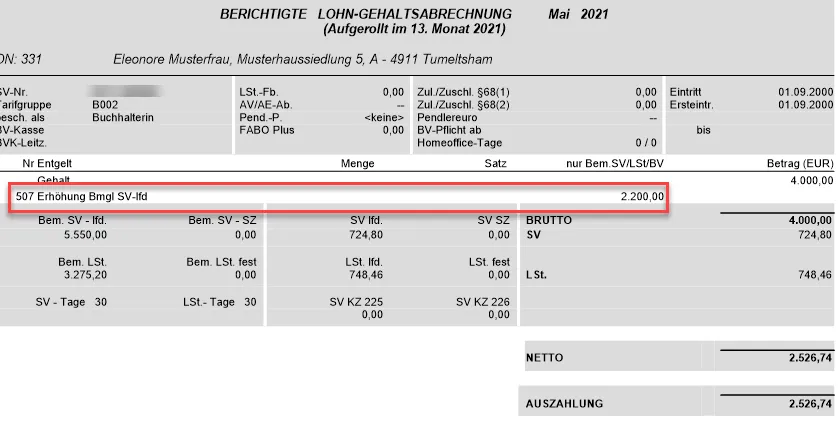
Monat Mai
Verwenden Sie für die Aufrollung die oben beschriebene Lohnart Erhöhung Bmgl SV-lfd.
Im Monat 05 tragen Sie in den freien Lohnarten diese Lohnart mit Betrag EUR 2.200,00 ein (siehe Aufstellung oben).

Monat Juni
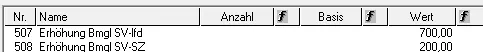
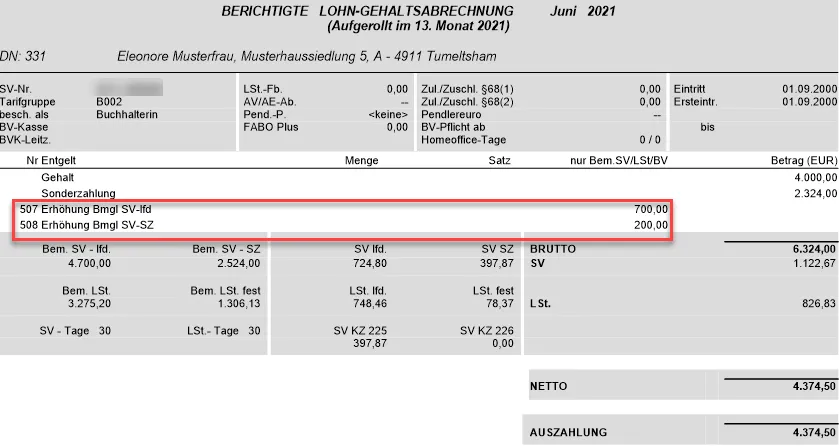
Verwenden Sie für die Aufrollung die oben beschriebenen Lohnarten Erhöhung Bmgl SV-lfd und Erhöhung Bmgl SV-SZ.
Im Monat 06 tragen Sie in den freien Lohnarten die Lohnart Erhöhung Bmgl SV-lfd mit EUR 700,00 und bei der Lohnart Erhöhung Bmgl SV-SZ EUR 200,00 ein (siehe Aufstellung oben).
Monat Juli
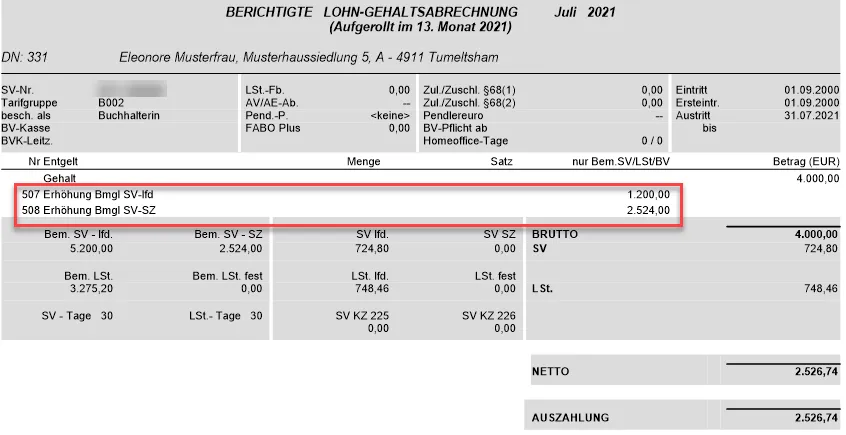
Verwenden Sie für die Aufrollung die oben beschriebenen Lohnarten Erhöhung Bmgl SV-lfd und Erhöhung Bmgl SV-SZ.
Im Monat 07 tragen Sie in den freien Lohnarten die Lohnart Erhöhung Bmgl SV-lfd mit EUR 1.200,00 und bei der Lohnart Erhöhung Bmgl SV-SZ EUR 2.524,00 ein (siehe Aufstellung oben).

Erstellung mBGM
Nach der erfolgreichen Aufrollung der Monate, erstellen Sie mit Monat 13 den mBGM für diesen einen Dienstnehmer. Bearbeiten / Elektronische Übermittlung / Elektronische Meldung ÖGK erstellen.
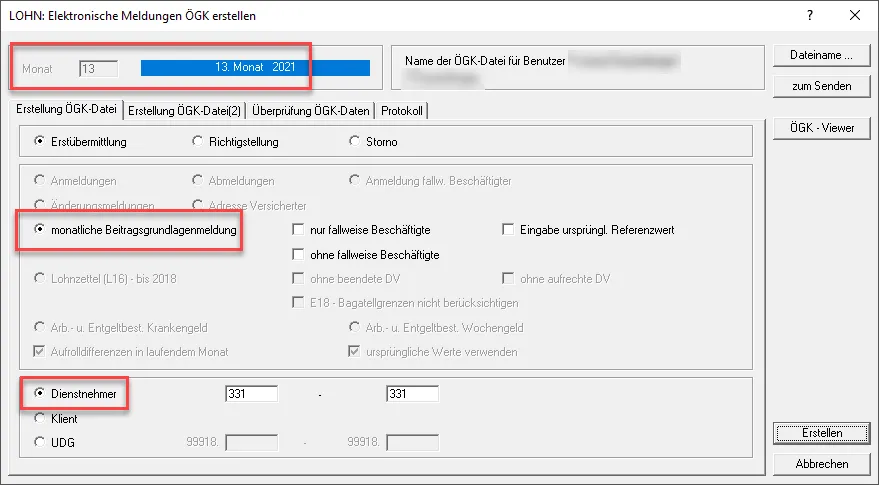
Es erfolgt eine automatische Erstellung der Storno mBGMs für die Monate Mai bis Juni, sowie die Neuerstellung der mBGMs für diese Monate.
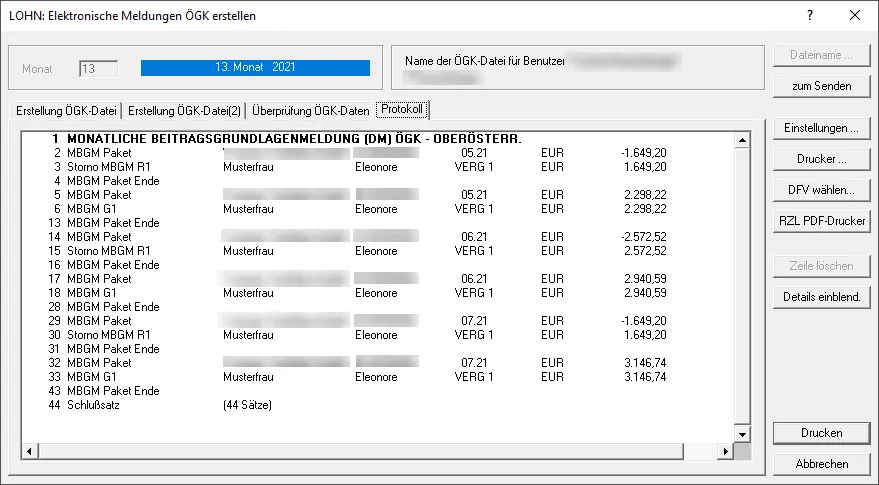
Drucken Sie das Auszahlungsjournal und die Überweisungsliste mit Monat 13 aus, damit Sie die noch ausständigen Sozialversicherungsbeiträge abführen können.
Berechnung SV Abzug des Dienstnehmers
Abschnitt betitelt „Berechnung SV Abzug des Dienstnehmers“Diese Berechnung muss von Ihnen manuell durchgeführt werden. Eine Automatik ist hier nicht vorgesehen.
| Betroffene Monate | SV Bemessung ursprünglich | SV Bemessung NEU | SV Abzug ursprünglich | SV Abzug neu | SV-Satz | Differenz |
|---|---|---|---|---|---|---|
| Mai | 4.000,00 | 5.550,00 | 724,80 | 1.005,66 | 18,12 % | 280,86 |
| Juni | 4.000,00 | 4.700,00 | 724,80 | 851,64 | 18,12 % | 126,84 |
| Juni SZ | 2.324,00 | 2.524,00 | 397,87 | 432,11 | 17,12 % | 34,24 |
| Juli | 4.000,00 | 5.200,00 | 724,80 | 942,24 | 18,12 % | 217,44 |
| Juli SZ | 0,00 | 2.524,00 | 0,00 | 432,11 | 17,12 % | 432,11 |
| Gesamt | 1.091,49 |
Es gelangen EUR 1.091,49 im September 2022 als SV-DN-Anteil zum Abzug.
Klient 2022
Abschnitt betitelt „Klient 2022“Öffnen Sie den Klienten 2022. Führen Sie hier einen Wiedereintritt mit Monat 09 für den Dienstnehmer durch: Abrechnungen / Wiedereintritt.
Eintritts- und Austrittsbildschirm
Im Eintrittsbildschirm geben Sie den 01.09.2022 ein. Im Austrittsbildschirm geben Sie als Austrittsdatum den 30.09.2022 ein. Bei Austrittsgrund erfassen Sie denselben Grund wie bei dem ursprünglichen Dienstverhältnis.
Sozialversicherungsbildschirm
Wechseln Sie nun in den Sozialversicherungsbildschirm. Dort wählen Sie bei BGR <keine SV-Pflicht> aus.
Fixe Lohnarten
Gehen Sie zu den Fixen Lohnarten Gehalt / Lohn. Stellen Sie den Betrag auf 0,00.
Freie Lohnarten
In den Freien Lohnarten geben Sie die Vergleichsbeträge, den Sozialversicherungsabzug und die Werbungskosten ein. Die Lohnarten hierfür finden Sie im oberen Bereich unter Allgemeine Informationen.
Die Beträge finden Sie in den zwei oben erwähnten Berechnungstabellen und in den Erläuterungen unten:
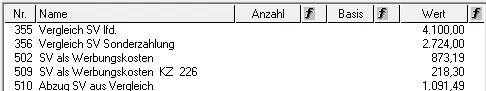
Berechnung SV als Werbungskosten
| Berechnung | |
|---|---|
| SV-Abzug | 1.091,49 |
| : 5 x 4 | 873,19 |
| 1/5 steuerfrei (KZ 226) | 218,30 |
Rechnen Sie den Monat September ab. Speichern.
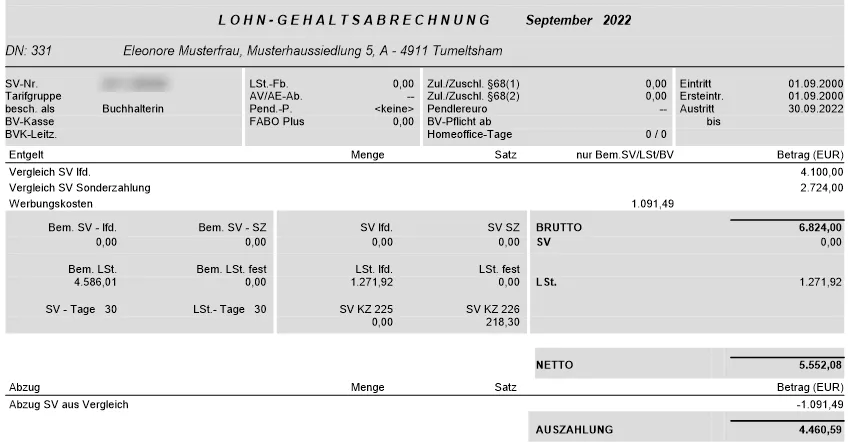
Berechnung des Vergleiches
Abschnitt betitelt „Berechnung des Vergleiches“| Berechnung | |
|---|---|
| Vergleich SV lfd. | 4.100,00 |
| Vergleich SV Sonderzahlung | 2.724,00 |
| 6.824,00 | |
| -SV Vergleich | -1.091,49 |
| LST BMGL SZ | 5.732,51 |
| : 5 x 4 | 4.586,01 |
| LST BMGL lfd. | 4.586,01 |
| x 42 % | 1.926,12 |
| -Allg. Abzug | -654,20 |
| - LST lfd. | 1.271,92 |
| Auszahlungsbetrag | 4.460,59 |
mBGM
Für den Monat September 2022 wird kein mBGM erstellt, da keine SV angefallen ist, diese wurde bereits im Vorjahr an die ÖGK gemeldet.
Jahreslohnzettel L16
Der Jahreslohnzettel wird mit allen anderen Lohnzettel im Februar des Folgejahres versendet.
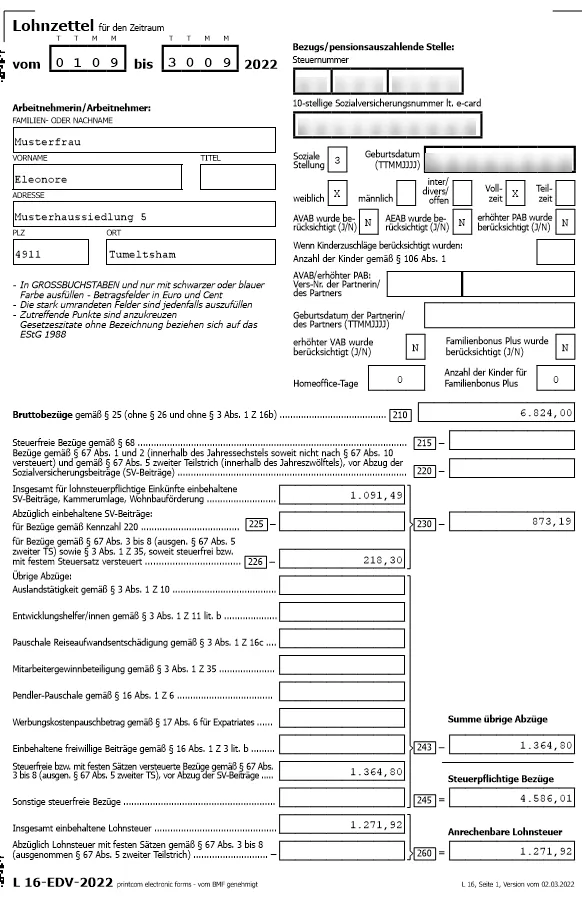
Anmerkung
Berechnung Betrag „Steuerfreie bzw. mit festen Sätzen versteuerte Bezüge gemäß § 67 Abs. 3 bis 8 (ausgen. § 67 Abs. 5 zweiter TS), vor Abzug der SV-Beiträge“:
| Berechnung | |
|---|---|
| Gesamter Vergleich | 6.824,00 |
| : 5 (1/5 steuerfrei) | 1.364,80 |
Beispiel Nachzahlung Lohnsteuerpflichtigkeit Nr. 27
Abschnitt betitelt „Beispiel Nachzahlung Lohnsteuerpflichtigkeit Nr. 27“Nachzahlung betrifft das Jahr 2021: Insgesamt EUR 775,00 – Austrittsdatum: 31.10.2021
Vorab muss geklärt werden, wie sich die Nachzahlung zusammensetzt und in welche Monate die Nachzahlung aufgeteilt gehört:
| Betroffene Monate | laufender Bezug | Sonderzahlung | GESAMT |
|---|---|---|---|
| April | 200,00 | 200,00 | |
| August | 50,00 | 50,00 | |
| Oktober | 300,00 | 225,00 | 525,00 |
| Gesamt | 550,00 | 225,00 | 775,00 |
Die Auszahlung der Nachzahlung erfolgt im Oktober 2022.
Klient 2021
Abschnitt betitelt „Klient 2021“Beginnen Sie mit der Aufrollung der Monate April, August und Oktober im Klienten 2021.
Verwenden Sie für die Aufrollung am besten das Monat 13, damit Sie die Aufrolldifferenzen für die Sozialversicherung auf dem Auszahlungsjournal aufgegliedert haben. Ebenso lassen sich die mBGMs (monatliche Beitragsgrundlagenmeldung) mit diesem Monat 13 am leichtesten erstellen.
Aufrollung Monat 13
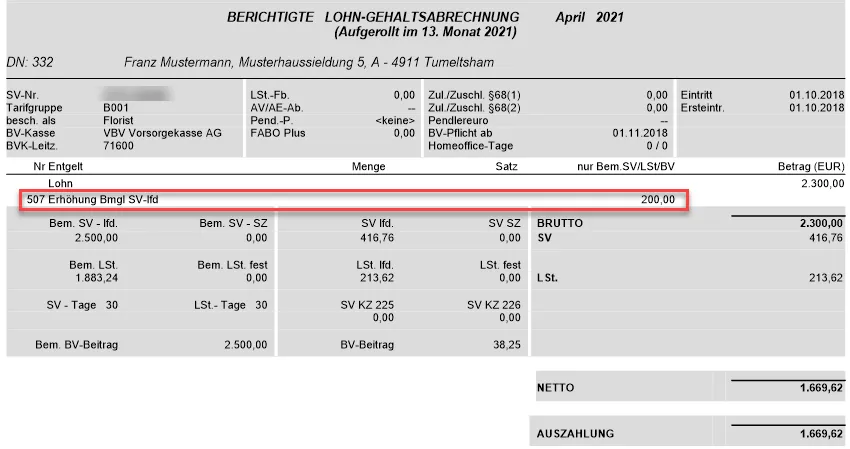
Monat April
Verwenden Sie für die Aufrollung die oben beschriebene Lohnart Erhöhung Bmgl SV-lfd.
Im Monat 04 tragen Sie in den freien Lohnarten diese Lohnart mit Betrag EUR 200,00 ein (siehe Aufstellung oben).

Monat August
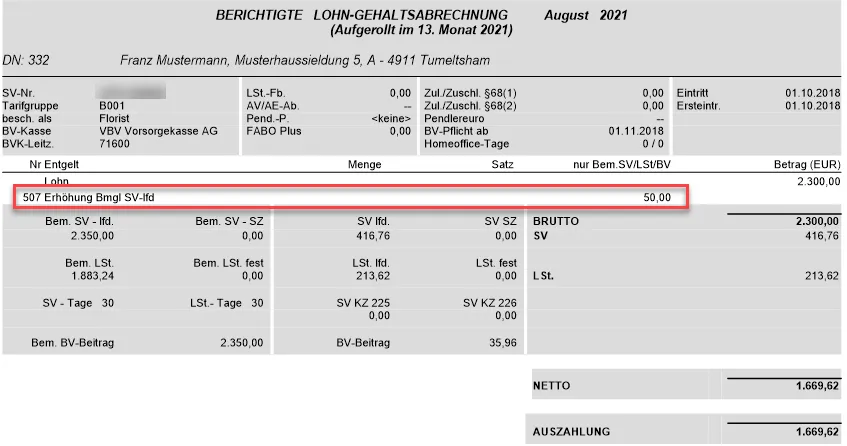
Verwenden Sie für die Aufrollung die oben beschriebene Lohnart Erhöhung Bmgl SV-lfd.
Im Monat 08 tragen Sie in den freien Lohnarten diese Lohnart mit Betrag EUR 50,00 ein (siehe Aufstellung oben).

Monat Oktober
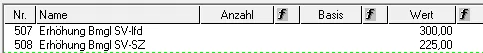
Verwenden Sie für die Aufrollung die oben beschriebenen Lohnarten Erhöhung Bmgl SV-lfd und Erhöhung Bmgl SV-SZ.
Im Monat 10 tragen Sie in den freien Lohnarten die Lohnart Erhöhung Bmgl SV-lfd mit EUR 300,00 und bei der Lohnart Erhöhung Bmgl SV-SZ EUR 225,00 ein (siehe Aufstellung oben).
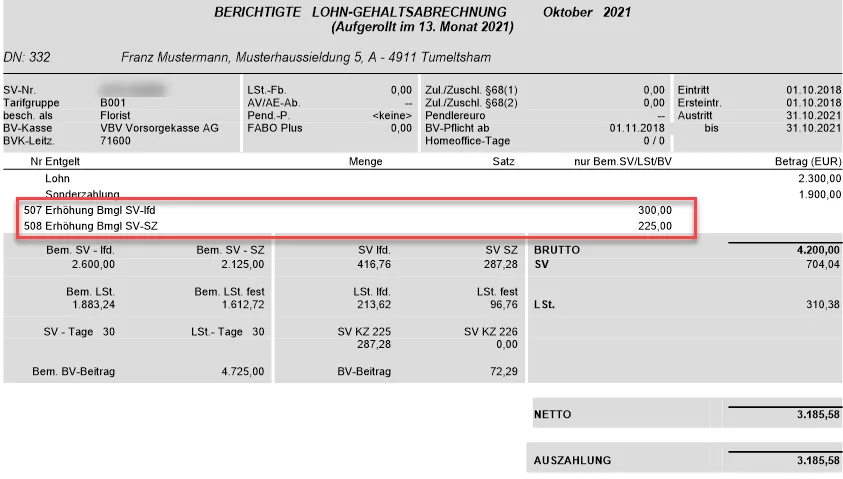
Erstellung mBGM
Nach der erfolgreichen Aufrollung der Monate, erstellen Sie mit Monat 13 den mBGM für diesen einen Dienstnehmer. Bearbeiten / Elektronische Übermittlung / Elektronische Meldung ÖGK erstellen.
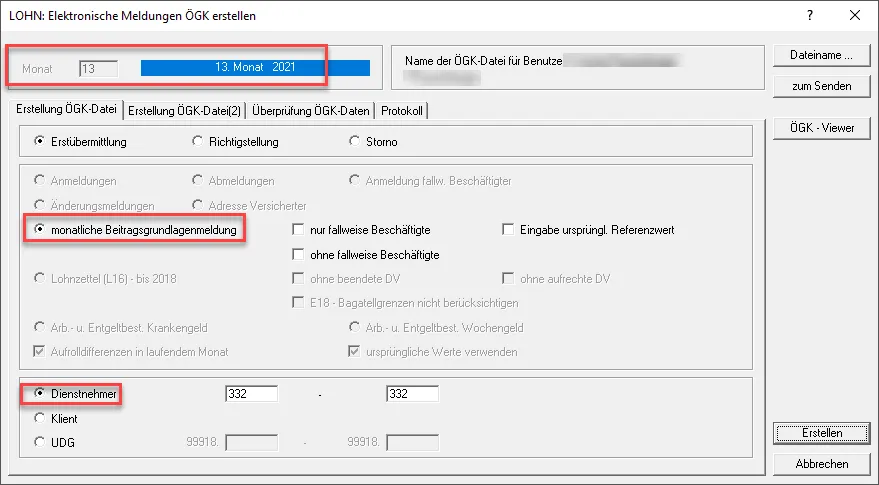
Es erfolgt eine automatische Erstellung der Storno mBGMs für die Monate April, August und Oktober, sowie die Neuerstellung der mBGMs für diese Monate.
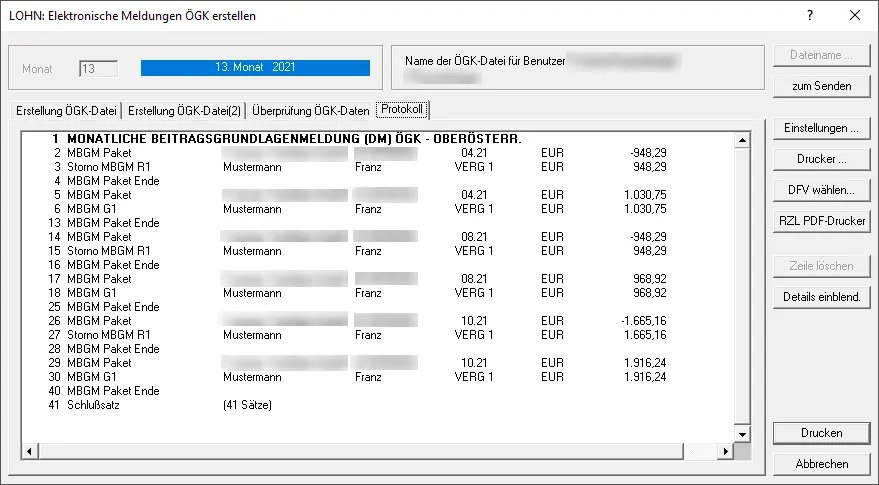
Drucken Sie das Auszahlungsjournal und die Überweisungsliste mit Monat 13 aus, damit Sie die noch ausständigen Sozialversicherungsbeiträge abführen können.
Berechnung SV Abzug des Dienstnehmers
Diese Berechnung muss von Ihnen manuell durchgeführt werden. Eine Automatik ist hier nicht vorgesehen.
| Betroffene Monate | SV Bemessung ursprünglich | SV Bemessung NEU | SV Abzug ursprünglich | SV Satz ursprünglich | SV Abzug neu | SV-Satz | Differenz |
|---|---|---|---|---|---|---|---|
| April | 2.300,00 | 2.500,00 | 416,76 | 18,12 % | 453,00 | 18,12 % | 36,24 |
| August | 2.300,00 | 2.350,00 | 416,76 | 18,12 % | 425,82 | 18,12 % | 9,06 |
| Oktober | 2.300,00 | 2.600,00 | 416,76 | 18,12 % | 471,12 | 18,12 % | 54,36 |
| Oktober SZ | 1.900,00 | 2.125,00 | 287,28 | 15,12 % | 363,80 | 17,12 % | 76,52 |
| Gesamt | 176,18 |
Es gelangen EUR 176,18 im Oktober 2022 als SV-DN-Anteil zum Abzug.
Klient 2022
Abschnitt betitelt „Klient 2022“Öffnen Sie den Klienten 2022. Führen Sie hier einen Wiedereintritt mit Monat 10 für den Dienstnehmer durch: Abrechnungen / Wiedereintritt.
Eintritts- und Austrittsbildschirm
Im Eintrittsbildschirm geben Sie den 01.10.2022 ein. Ebenso entfernen Sie das Häkchen bei Beginn BV-Beitragspflicht. Im Austrittsbildschirm geben Sie als Austrittsdatum den 31.10.2022 ein. Bei Austrittsgrund erfassen Sie denselben Grund wie bei dem ursprünglichen Dienstverhältnis.
Sozialversicherungsbildschirm
Wechseln Sie nun in den Sozialversicherungsbildschirm. Dort wählen Sie bei BGR <keine SV-Pflicht> aus.
Fixe Lohnarten
Gehen Sie zu den Fixen Lohnarten Gehalt / Lohn. Stellen Sie den Betrag auf 0,00.
Freie Lohnarten
In den Freien Lohnarten geben Sie die Nachzahlungsbeträge sowie den Sozialversicherungsabzug und die Werbungskosten ein. Die Lohnarten hierfür finden Sie im oberen Bereich unter Allgemeine Informationen.
Die Beträge finden Sie in den oben erwähnten beiden Berechnungstabellen und in den Erläuterungen unten:
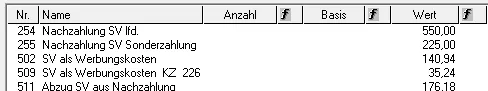
Berechnung SV als Werbungskosten
| Berechnung | |
|---|---|
| SV-Abzug | 176,18 |
| : 5 x 4 | 140,94 |
| 1/5 steuerfrei (KZ 226) | 35,24 |
Führen Sie die Abrechnung für den Monat Oktober durch. Speichern.
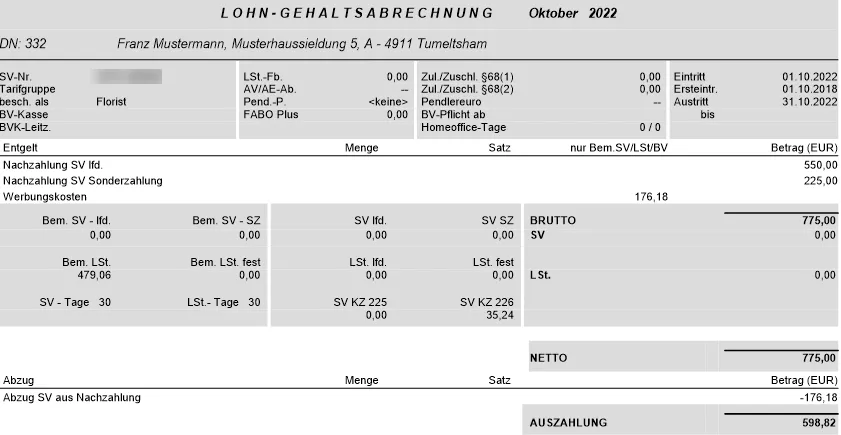
Berechnung Nachzahlung
Abschnitt betitelt „Berechnung Nachzahlung“| Berechnung | |
|---|---|
| Nachzahlung SV lfd. | 550,00 |
| Nachzahlung SV Sonderzahlung | 225,00 |
| 775,00 | |
| -SV Nachzahlung | -176,18 |
| 598,82 | |
| : 5 x 4 | 479,06 |
| LST BMGL lfd. | 479,06 |
| LST lfd. | 0,00 |
| Auszahlungsbetrag | 598,82 |
mBGM
Für den Monat Oktober 2022 wird kein mBGM erstellt, da keine SV angefallen ist, diese wurde bereits im Vorjahr an die ÖGK gemeldet.
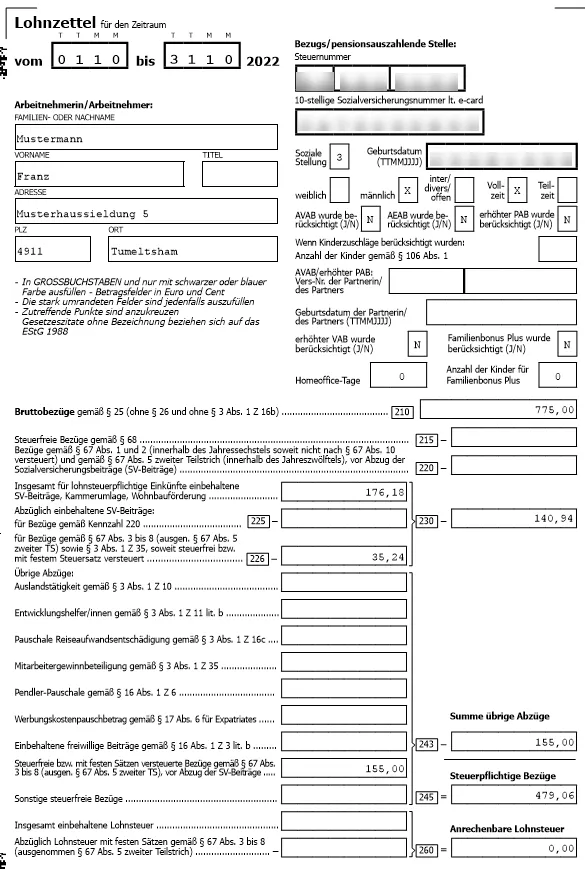
Jahreslohnzettel L16
Der Jahreslohnzettel wird mit allen anderen Lohnzetteln im Februar des Folgejahres versendet.
Anmerkung
Berechnung des Betrags „Steuerfreie bzw. mit festen Sätzen versteuerte Bezüge gemäß § 67 Abs. 3 bis 8 (ausgenommen § 67 Abs. 5 zweiter TS), vor Abzug der SV-Beiträge“:
| Berechnung | |
|---|---|
| Gesamtbetrag der Nachzahlung | 775,00 |
| : 5 (1/5 steuerfrei) | 155,00 |
Beispiel Vergleich Abfertigung NEU über EUR 7.500,00 Lohnsteuerpflichtigkeit Nr. 3 und Nr. 18
Abschnitt betitelt „Beispiel Vergleich Abfertigung NEU über EUR 7.500,00 Lohnsteuerpflichtigkeit Nr. 3 und Nr. 18“Vergleich betrifft das Jahr 2021: Insgesamt EUR 8.800,00 – Austrittsdatum: 30.04.2021
Zunächst muss geklärt werden, wie sich der Vergleich zusammensetzt und in welche Monate der Vergleich aufgeteilt gehört:
| Betroffene Monate | laufender Bezug | Sonderzahlung | GESAMT |
|---|---|---|---|
| Jänner | 1.200,00 | 1.200,00 | |
| Februar | 1.400,00 | 1.400,00 | |
| März | 1.200,00 | 3.000,00 | 4.200,00 |
| April | 2.000,00 | ||
| Gesamt | 5.800,00 | 3.000,00 | 8.800,00 |
Die Auszahlung des Vergleiches erfolgt im Juni 2022.
Klient 2021
Abschnitt betitelt „Klient 2021“Beginnen Sie mit der Aufrollung der Monate Jänner bis April im Klienten 2021.
Verwenden Sie für die Aufrollung am besten das Monat 13, damit Sie die Aufrolldifferenzen für die Sozialversicherung auf dem Auszahlungsjournal aufgegliedert haben. Ebenso lassen sich die mBGMs mit diesem Monat 13 am leichtesten erstellen.
Aufrollung Monat 13
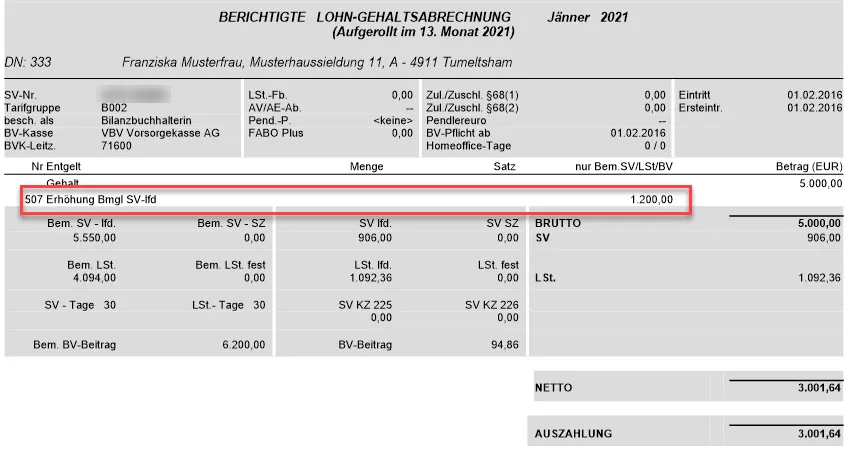
Monat Jänner
Verwenden Sie für die Aufrollung die oben beschriebene Lohnart Erhöhung Bmgl SV-lfd.
Im Monat 01 tragen Sie in den freien Lohnarten diese Lohnart mit Betrag EUR 1.200,00 ein (siehe Aufstellung oben).

Monat Februar
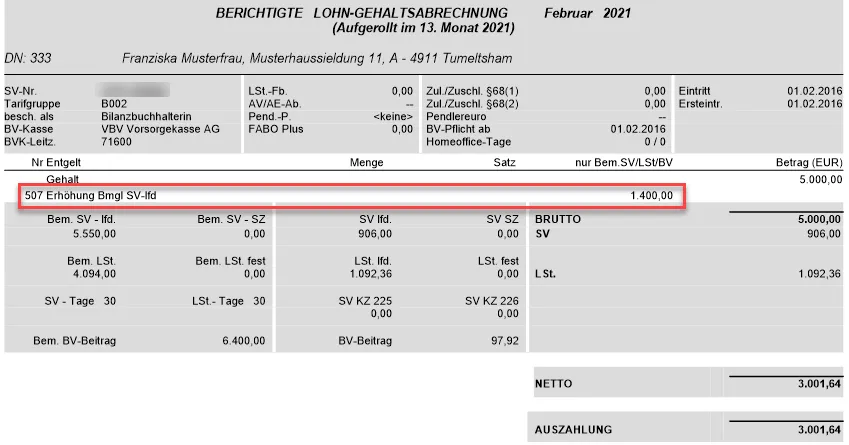
Verwenden Sie für die Aufrollung die oben beschriebene Lohnart Erhöhung Bmgl SV-lfd.
Im Monat 02 tragen Sie in den freien Lohnarten diese Lohnart mit Betrag EUR 1.400,00 ein (siehe Aufstellung oben).

Monat März
Verwenden Sie für die Aufrollung die oben beschriebenen Lohnarten Erhöhung Bmgl SV-lfd und Erhöhung Bmgl SV-SZ.
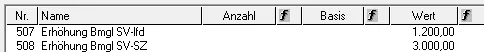
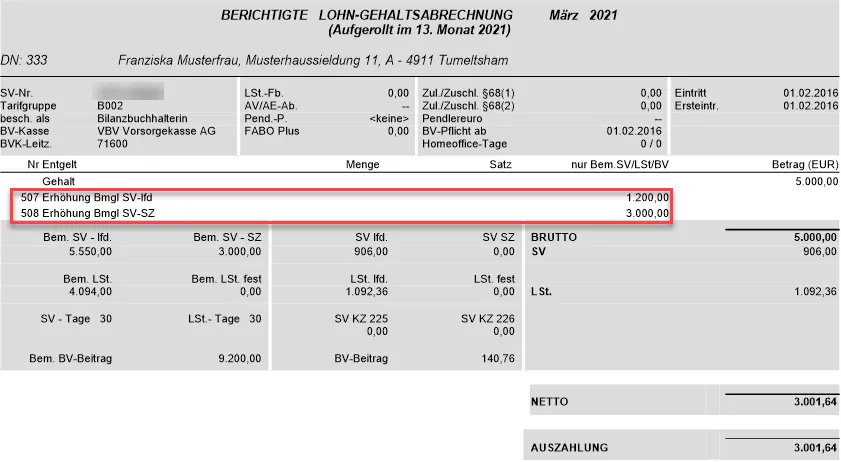
Im Monat 03 tragen Sie in den freien Lohnarten die Lohnart Erhöhung Bmgl SV-lfd mit EUR 1.200,00 und bei der Lohnart Erhöhung Bmgl SV-SZ EUR 3.000,00 ein (siehe Aufstellung oben).
Monat April
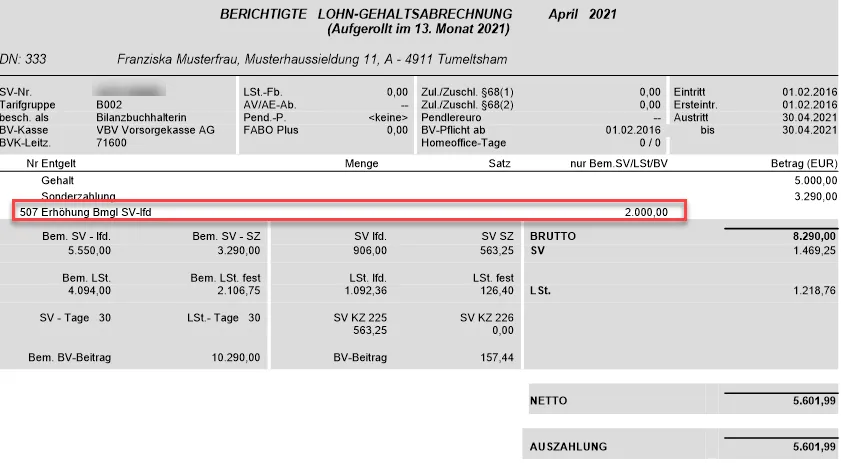
Verwenden Sie für die Aufrollung die oben beschriebene Lohnart Erhöhung Bmgl SV-lfd.
Im Monat 04 tragen Sie in den freien Lohnarten diese Lohnart mit Betrag EUR 2.000,00 ein (siehe Aufstellung oben).

Erstellung mBGM
Nach der erfolgreichen Aufrollung der Monate, erstellen Sie mit Monat 13 den mBGM für diesen einen Dienstnehmer. Bearbeiten / Elektronische Übermittlung / Elektronische Meldung ÖGK erstellen.
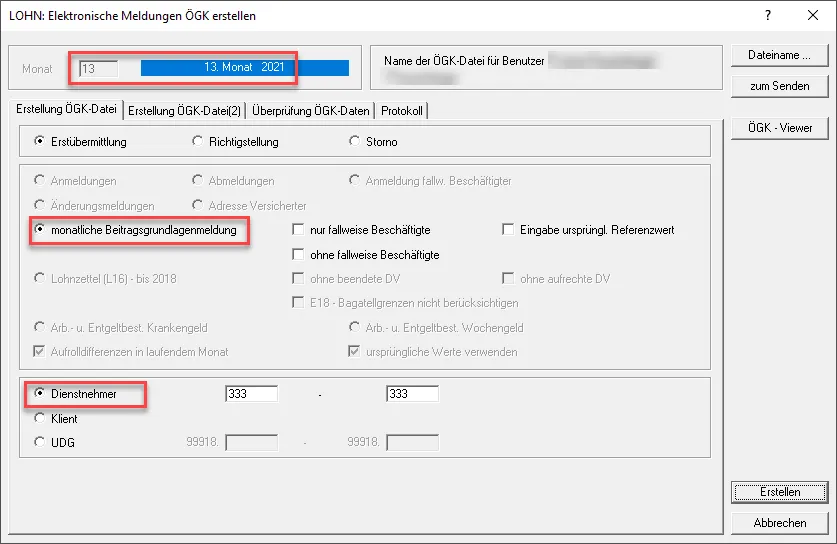
Es erfolgt nun eine automatische Erstellung der Storno mBGMs für die Monate Jänner bis April, sowie die Neuerstellung der mBGMs für diese Monate.
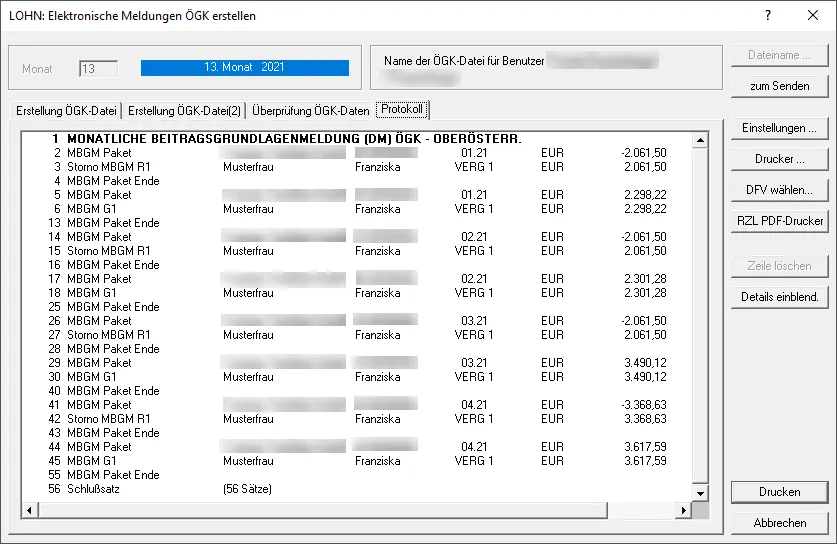
Drucken Sie das Auszahlungsjournal und die Überweisungsliste mit Monat 13 aus, damit Sie die noch ausständigen Sozialversicherungsbeiträge abführen können.
Berechnung SV Abzug des Dienstnehmers
Abschnitt betitelt „Berechnung SV Abzug des Dienstnehmers“Diese Berechnung muss von Ihnen manuell durchgeführt werden. Eine Automatik ist hier nicht vorgesehen.
| Betroffene Monate | SV Bemessung ursprünglich | SV Bemessung NEU | SV Abzug ursprünglich | SV Abzug neu | SV-Satz | Differenz |
|---|---|---|---|---|---|---|
| Jänner | 5.000,00 | 5.550,00 | 906,00 | 1.005,66 | 18,12 % | 99,66 |
| Februar | 5.000,00 | 5.550,00 | 906,00 | 1.005,66 | 18,12 % | 99,66 |
| März | 5.000,00 | 5.550,00 | 906,00 | 1.005,66 | 18,12 % | 99,66 |
| März SZ | 3.000,00 | 513,60 | 17,12 % | 513,60 | ||
| April | 5.000,00 | 5.550,00 | 906,00 | 1.005,66 | 18,12 % | 99,66 |
| Gesamt | 912,24 |
Es gelangen EUR 912,24 im Juni 2022 als SV-DN-Anteil zum Abzug.
Klient 2022
Abschnitt betitelt „Klient 2022“Öffnen Sie den Klienten 2022. Führen Sie hier einen Wiedereintritt mit Monat 06 für den Dienstnehmer durch: Abrechnungen / Wiedereintritt.
Eintritts- und Austrittsbildschirm
Im Eintrittsbildschirm geben Sie den 01.06.2022 ein. Ebenso entfernen Sie das Häkchen bei Beginn BV-Beitragspflicht. Im Austrittsbildschirm geben Sie als Austrittsdatum den 30.06.2022 ein. Bei Austrittsgrund erfassen Sie denselben Grund wie bei dem ursprünglichen Dienstverhältnis.
Sozialversicherungsbildschirm
Wechseln Sie nun in den Sozialversicherungsbildschirm. Dort wählen Sie bei BGR <keine SV-Pflicht> aus.
Fixe Lohnarten
Gehen Sie zu den Fixen Lohnarten Gehalt / Lohn. Stellen Sie den Betrag auf 0,00.
Freie Lohnarten
In den Freien Lohnarten geben Sie jetzt die Vergleichsbeträge, den Sozialversicherungsabzug und die Werbungskosten ein. Die Lohnarten hierfür finden Sie im oberen Bereich unter Allgemeine Informationen. Der Vergleichsbetrag muss aufgeteilt werden, da nur EUR 7.500,00 mit dem festen Steuersatz besteuert werden dürfen. Der Rest muss zu 4/5 mit dem laufenden Bezug versteuert werden.
Die Beträge entnehmen Sie in den beiden oben genannten Berechnungstabellen und in den Erläuterungen unten:
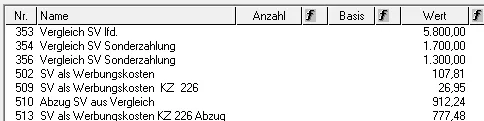
Berechnung SV als Werbungskosten
| Berechnung | |
|---|---|
| SV-Abzug | 134,76 |
| : 5 x 4 | 107,81 |
| 1/5 steuerfrei (KZ 226) | 26,95 |
| KZ 226 Abzug | 777,48 |
Rechnen Sie den Monat Juni ab. Speichern.
Berechnung des Vergleiches
Abschnitt betitelt „Berechnung des Vergleiches“| Berechnung | ||
|---|---|---|
| Vergleich SV lfd. | 5.800,00 | |
| Vergleich SV Sonderzahlung | 1.700,00 | |
| 7.500,00 | ||
| -SV Vergleich | -777,48 | (912,24 : 8.800,00 x 7.500,00) |
| LST BMGL SZ | 6.722,52 | |
| - LST 6 % | -403,35 | |
| Auszahlungsbetrag | 6.319,17 | |
| Vergleich SV lfd. | 0,00 | |
| Vergleich SV Sonderzahlung | 1.300,00 | |
| 1.300,00 | ||
| -SV Vergleich | -134,76 | (912,24 : 8.800,00 x 1.300,00) |
| 1.165,24 | ||
| : 5 x 4 | 932,19 | |
| LST BMGL lfd. | 932,19 | |
| LST lfd. | 0,00 | |
| Auszahlungsbetrag | 1.165,24 |
Auszahlungsbetrag Gesamt: EUR 7.484,41
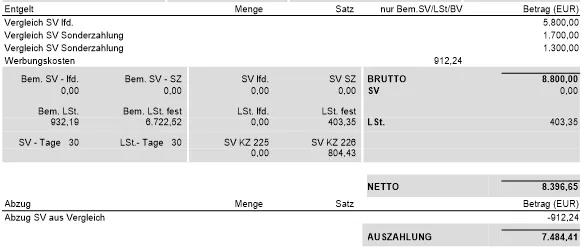
mBGM
Für den Monat Juni 2022 wird kein mBGM erstellt, da keine SV angefallen ist, diese wurde bereits im Vorjahr an die ÖGK gemeldet.
Jahreslohnzettel L16
Der Jahreslohnzettel wird mit allen anderen Lohnzetteln im Februar des Folgejahres versendet.
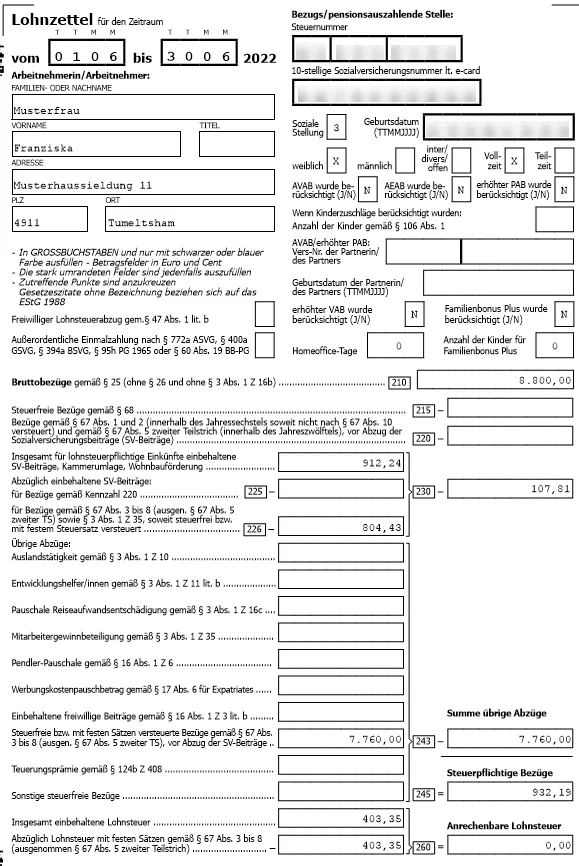
Anmerkung
Berechnung Betrag „Steuerfreie bzw. mit festen Sätzen versteuerte Bezüge gemäß § 67 Abs. 3 bis 8 (ausgen. § 67 Abs. 5 zweiter TS), vor Abzug der SV-Beiträge“:
| Berechnung | |
|---|---|
| Gesamter Vergleich | 1.300,00 |
| : 5 (1/5 steuerfrei) | 260,00 |
| Vergleich unter 7.500,00 | 7.500,00 |
| 7.760,00 |
© 2026 RZL Software GmbH