Buchen mit USt nach Vereinnahmung / VSt nach Verausgabung
Buchen mit Umsatzsteuer nach Vereinnahmung / Vorsteuer nach Verausgabung
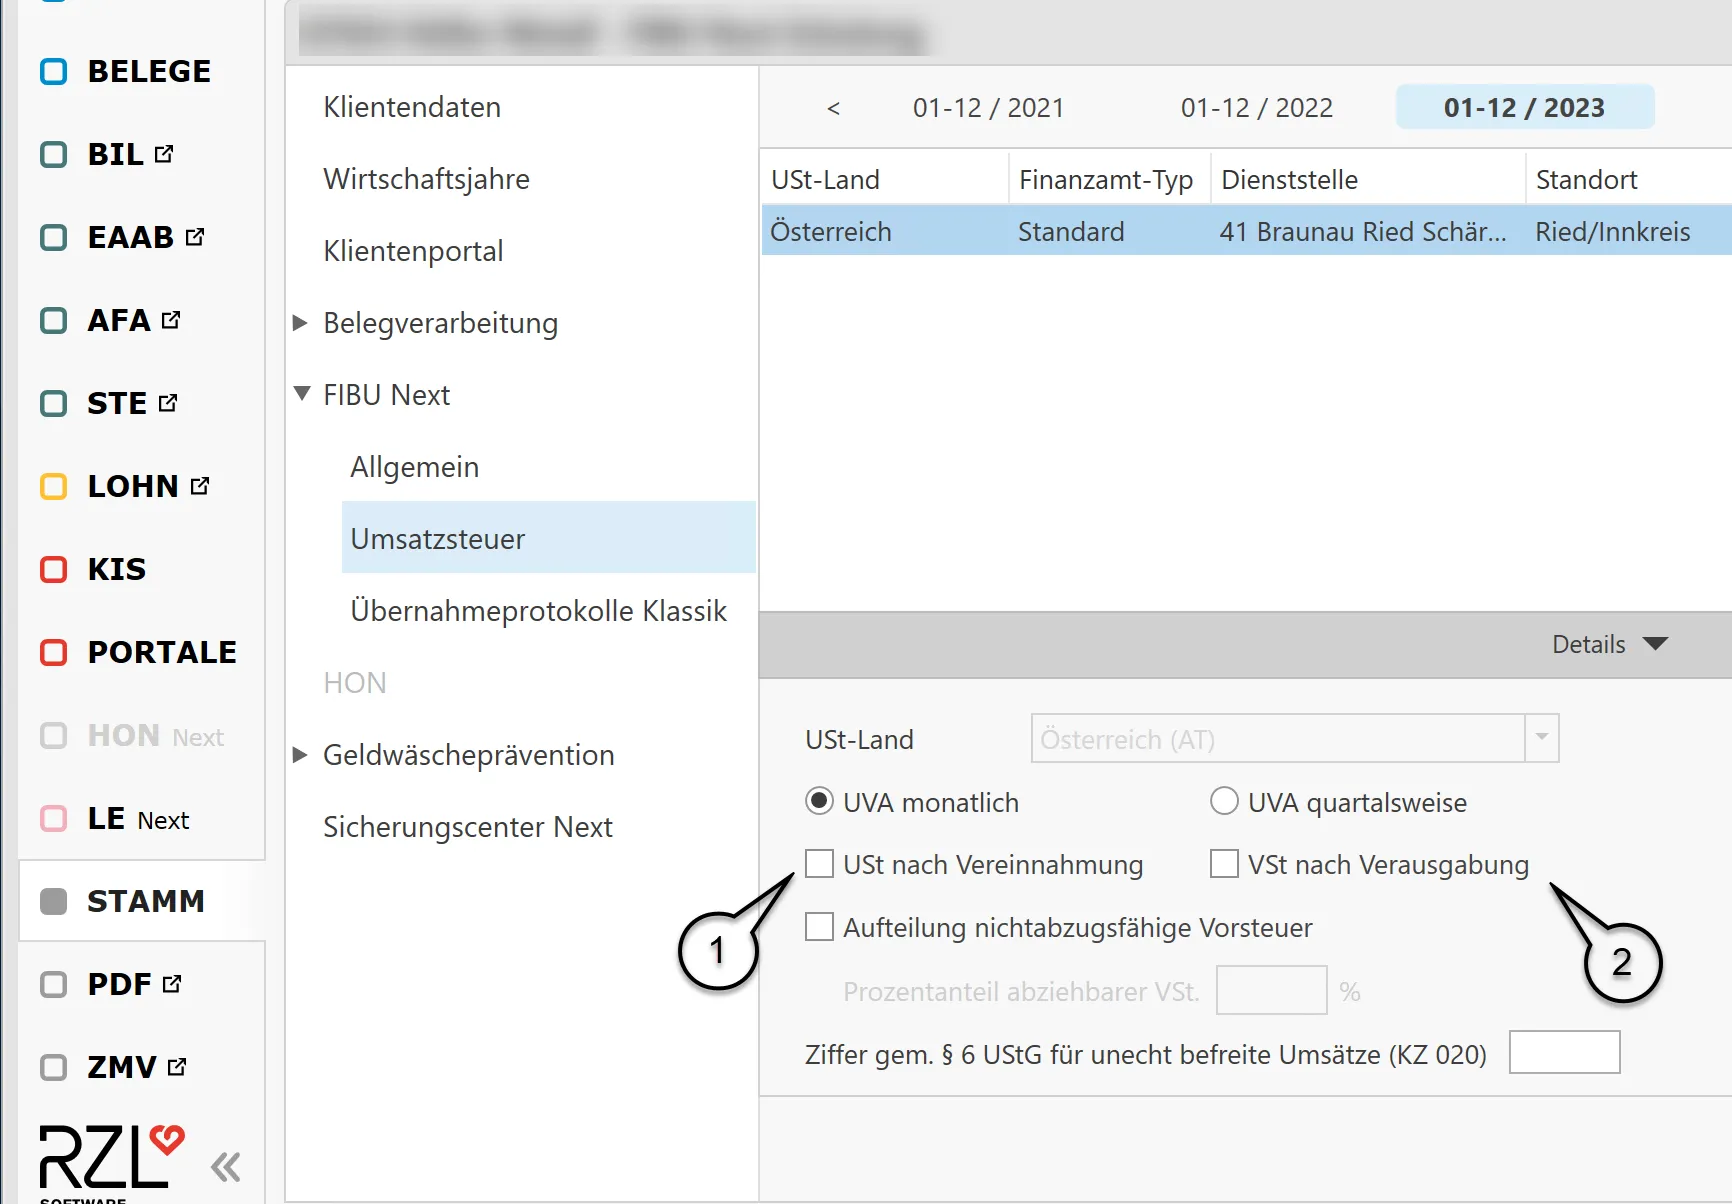
Abschnitt betitelt „Buchen mit Umsatzsteuer nach Vereinnahmung / Vorsteuer nach Verausgabung“Sofern ein Klient als Einnahmen-/Ausgaben-Rechner (Ist-Versteuerer) mit Belastung der Umsatzsteuer nach Vereinnahmung des Entgeltes bzw. Abzug der Vorsteuer nach Verausgabung gebucht werden muss, sind folgende Grundeinstellungen notwendig.
- In den Stammdaten des Klienten sind im Bereich FIBU Next / Umsatzsteuer die Häkchen USt nach Vereinnahmung (1) beziehungsweise VSt nach Verausgabung (2) zu setzen.
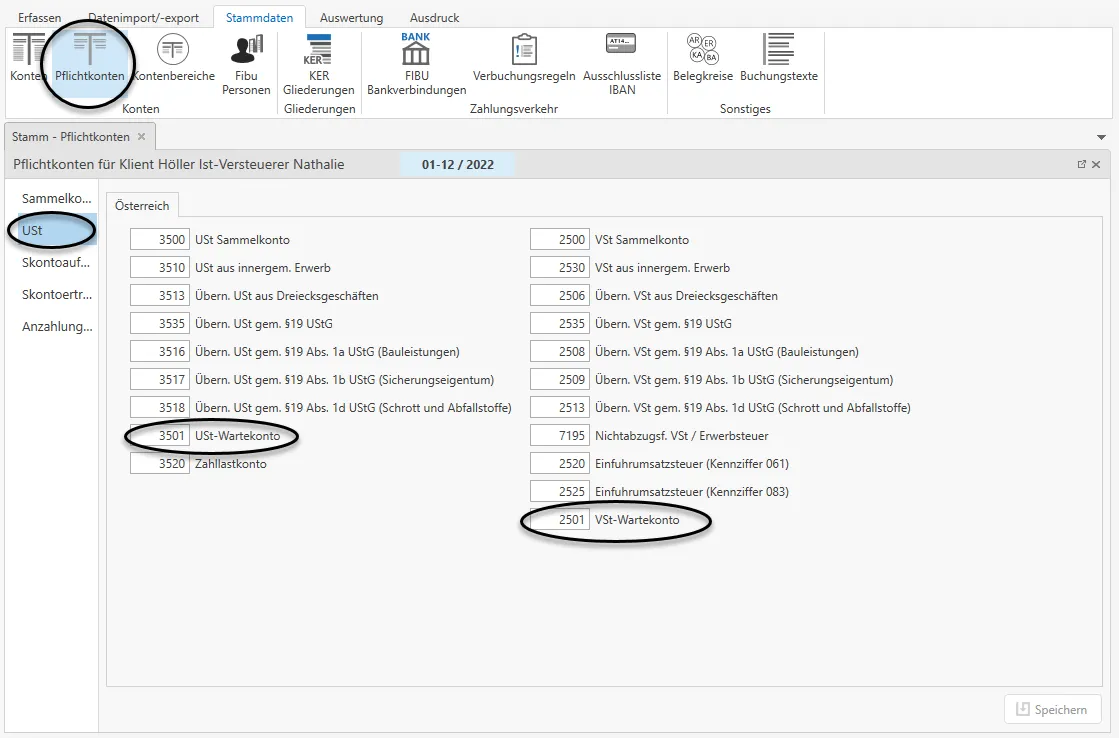
- Außerdem müssen Sie in der FIBU Next unter Stammdaten / Pflichtkonten im Bereich USt eigene Wartekonten für die Umsatzsteuer und die Vorsteuer hinterlegen.
Direktbuchungen auf Zahlungsmittelkonten
Abschnitt betitelt „Direktbuchungen auf Zahlungsmittelkonten“Direktbuchungen von Aufwänden bzw. Erträgen auf Zahlungsmittelkonten (Kontenplan anlegen – Bestandskonten anlegen) mit eingegebenem Steuersatz werden sofort versteuert, das heißt der Steuerbetrag wird sofort gegen das Sammelkonto gebucht und in die UVA aufgenommen.
Buchen von Ausgangsrechnungen auf Ziel mit OP-Verwaltung
Abschnitt betitelt „Buchen von Ausgangsrechnungen auf Ziel mit OP-Verwaltung“Bei Buchung einer Ausgangsrechnung (Debitor gegen Erlöskonto) wird die Steuer zunächst auf das Umsatzsteuer-Wartekonto gebucht.
Im Journal und am jeweiligen Personenkonto wird der Steuercode mit einem W (für Wartebuchung) ergänzt.
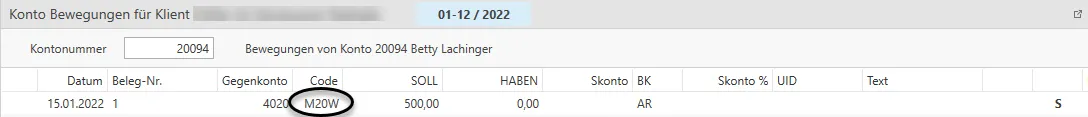
Erfolgt der Zahlungsausgleich (Zahlungsmittelkonto gegen Debitor) werden im OP-Feld die offenen Posten des Personenkontos mit der F2-Taste aufgerufen und die Rechnungs-OPs angewählt. Der Steuercode muss bei Buchung der Zahlung nicht mehr eingegeben werden – dieser wird vom ausgewählten offenen Posten übernommen. Dadurch erfolgt beim Abschluss der Buchung eine automatische Umbuchung vom USt-Wartekonto auf das Sammelkonto. Die Steuer wird somit in der Umsatzsteuervoranmeldung berücksichtigt.
Buchen von Eingangsrechnungen auf Ziel mit OP-Verwaltung
Abschnitt betitelt „Buchen von Eingangsrechnungen auf Ziel mit OP-Verwaltung“Bei Buchung der Eingangsrechnungen (Aufwands-/Anlagekonto gegen Kreditor) wird durch Eingabe des Steuercodes die Vorsteuer auf das Wartekonto gebucht. Der Steuercode beim Aufruf des Journals oder eines der beiden bebuchten Konten wird auch hier wieder mit einem W dargestellt.
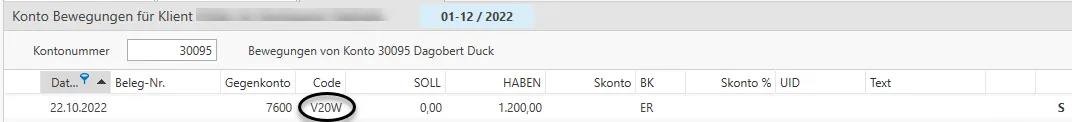
Rufen Sie sich beim anschließenden Zahlungsausgleich im OP-Feld mit der F2-Taste die Rechnungs-OPs auf und wählen Sie die auszugleichenden OPs an. Bei der Zahlung muss kein Steuercode eingegeben werden, dieser wird automatisch vom jeweiligen ausgewählten offenen Posten übernommen. Nach Abschluss der Buchung erfolgt wiederum eine automatische Umbuchung vom Wartekonto auf das Sammelkonto und Berücksichtigung der Steuer in der Umsatzsteuervoranmeldung.
Die dazugehörende Zahlung wird schließlich mit dem tatsächlichen Steuercode der Rechnung (z.B. V20) dargestellt.
Sonderfälle
Abschnitt betitelt „Sonderfälle“Es werden unterschiedliche Steuersätze mit einer Zahlung ausgeglichen
Abschnitt betitelt „Es werden unterschiedliche Steuersätze mit einer Zahlung ausgeglichen“In diesem Fall wird im Journal als Steuercode M+ angezeigt. In der Spalte Detail Ist-Versteuerung finden Sie die einzelnen Beträge pro Steuercode aufgesplittet.

Die Zahlung wird vor der Rechnung eingebucht
Abschnitt betitelt „Die Zahlung wird vor der Rechnung eingebucht“Damit auch in dieser Konstellation die Versteuerung korrekt stattfinden kann, müssen Sie beim Einbuchen der Zahlung bereits den korrekten Steuercode erfassen.
Die Versteuerung erfolgt zum Zeitpunkt der Zahlung. Es erfolgt dabei eine Umbuchung vom USt-Wartekonto auf das USt-Sammelkonto.
Sobald die Rechnung (mit demselben Steuercode) eingebucht wird, gleicht sich das USt-Wartekonto wieder aus.
Die Rechnung muss im Nachhinein geändert werden
Abschnitt betitelt „Die Rechnung muss im Nachhinein geändert werden“Wenn zur entsprechenden Rechnung bereits eine Zahlung eingebucht wurde, muss vorher die Zahlung wieder gelöscht werden, damit die Rechnung geändert werden kann.
Nach Änderung der Rechnung können Sie die dazugehörige Zahlung wieder einbuchen.
USt-Verprobung beim Ist-Versteuerer
Abschnitt betitelt „USt-Verprobung beim Ist-Versteuerer“Die Umsatzsteuer-Verprobung (siehe Auswertung USt-Verprobung) kann auch bei Versteuerung nach Vereinnahmung / Verausgabung durchgeführt werden.
Als Besonderheit werden hier zusätzlich die noch offenen Posten auf den Debitorenkonten von den Erlösen abgezogen und darin enthaltene Eröffnungsbilanzwerte wieder hinzugerechnet.
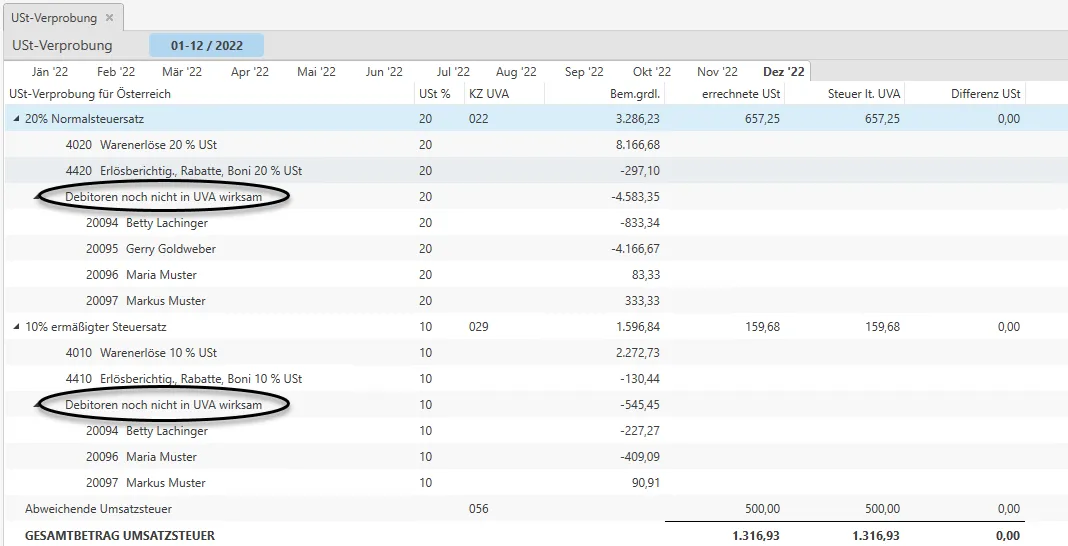
Schließlich ergibt sich daraus die Umsatzsteuerschuld der jeweiligen Periode.
© 2026 RZL Software GmbH