Mitarbeitergewinnbeteiligung § 3 Abs. 1 Z 35 EStG
Für Zeiträume ab dem 01.01.2022 hat der Gesetzgeber die Möglichkeit geschaffen, Gewinnbeteiligungen bis zu EUR 3.000,00 jährlich steuerfrei auszubezahlen. Die gesetzliche Grundlage hierfür findet sich im § 3 Abs. 1 Z 35 EStG.
Voraussetzungen für die Steuerfreiheit sind
Abschnitt betitelt „Voraussetzungen für die Steuerfreiheit sind“- Die Gewinnbeteiligung muss allen Mitarbeitern oder bestimmten Gruppen von Mitarbeitern bezahlt werden.
- Begrenzung der Steuerfreiheit der jährlich gewährten Gewinnbeteiligungen auf die Höhe des Vorjahresergebnisses bzw. EBIT des Vorjahres.
- Die Zahlung darf nicht aufgrund einer lohngestaltenden Vorschrift (Kollektivvertrag, Betriebsvereinbarung oder einer anderen lohngestaltenden Vorschrift) erfolgen.
- Es darf keine Bezugsumwandlung vorliegen.
Abrechnung in der RZL-Lohnverrechnung
Abschnitt betitelt „Abrechnung in der RZL-Lohnverrechnung“Einmalige Auszahlung
Der separate Ausweis der Mitarbeitergewinnbeteiligung am L16 (Jahreslohnzettel) bzw. am Lohnkonto macht die Anlage einer neuen freien Lohnart unumgänglich. Wird dieser Bezug tatsächlich nur ein einziges Mal ausbezahlt, handelt es sich im Bereich der Sozialversicherung um einen laufenden Bezug.
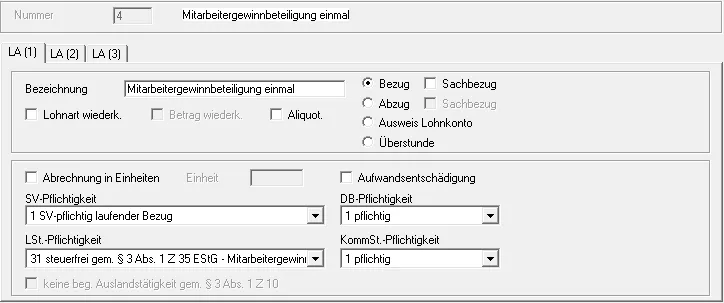
Der gesonderte Ausweis am L16 erfordert im Bereich der Lohnsteuer die Lohnsteuerpflichtigkeit Nr. 31 „steuerfrei gem. § 3 Abs. 1 Z 35 EStG – Mitarbeitergewinnbeteiligung. Eine Befreiung von den Lohnnebenkosten (DB, DZ und Kommunalsteuer) ist durch den Gesetzgeber nicht vorgesehen.
Wiederkehrender Bezug
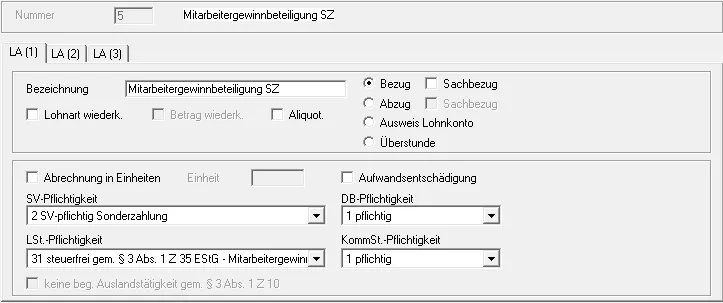
Ist dagegen bereits jetzt eine mehrmalige Auszahlung dieser Lohnart geplant, handelt es sich im Bereich der Sozialversicherung um eine Sonderzahlung (Pflichtigkeit = 2). Alle anderen Punkte bleiben unverändert.
Beispiel 1
In beiden Varianten der Auszahlung trifft die Pflichtigkeit in der Sozialversicherung auf eine Abgabenbefreiung in der Lohnsteuer. Diese inzwischen recht seltene Konstellation führt in Verbindung mit der Darstellung am L16 (Jahreslohnzettel), zur Notwendigkeit diese SV-Dienstnehmeranteile zu „neutralisieren“.
Lfd. Bezug EUR 2.500,00; Mitarbeitergewinnbeteiligung einmalig EUR 3.000,00
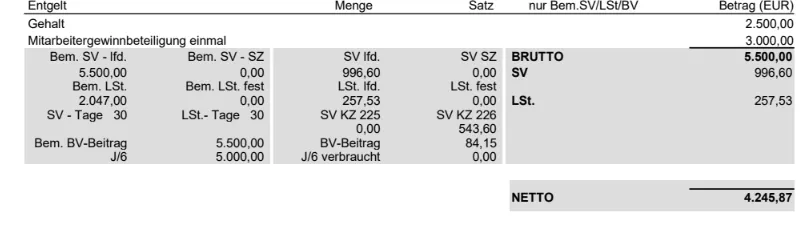
Der gesamte SV-Dienstnehmeranteil in Höhe von EUR 996,60 setzt sich zusammen aus EUR 453,00 für den Gehalt des Dienstnehmers und EUR 543,60 für die Mitarbeitergewinnbeteiligung. Hier kommt es allerdings zur Besonderheit, dass der Dienstnehmeranteil für die Mitarbeitergewinnbeteiligung NICHT als Werbungskosten für die Ermittlung der Lohnsteuer-Bemessungsgrundlage anerkannt wird.
| Brutto | EUR | 5.500,00 |
| - SV-DNA | EUR | -453,00 |
| - steuerfr. MA-Beteiligung | EUR | - 3.000,00 |
| Lohnsteuer-BMGL lfd. | EUR | 2.047,00 |
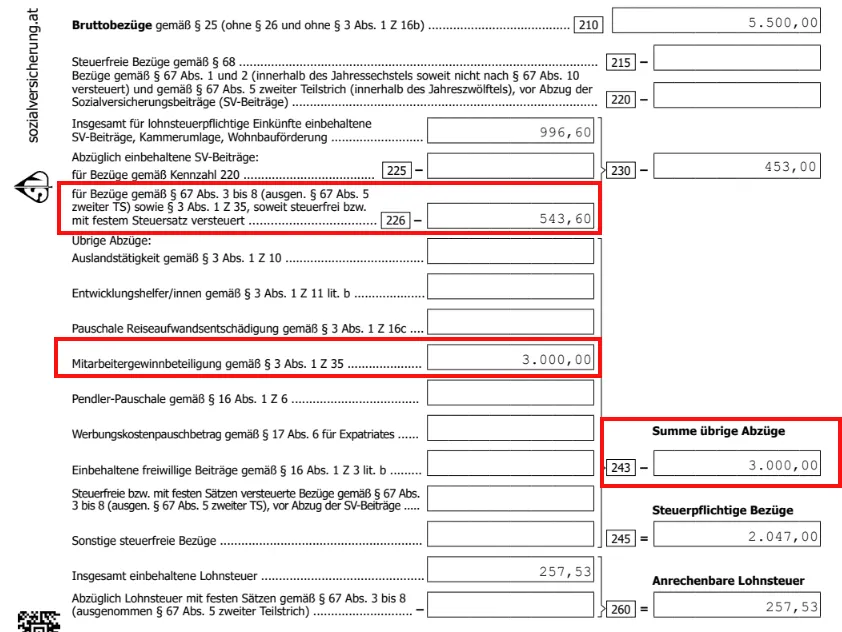
In Verbindung mit der Einführung der steuerfreien Mitarbeitergewinnbeteiligung wurde auch das bisherige L16-Formulardurch die Finanzverwaltung überarbeitet.
Aus den gesamten SV-Dienstnehmeranteilen wird über die KZ 226, der Anteil der auf die Mitarbeitergewinnbeteiligung entfällt, ausgeschieden und kürzt daher nicht die lfd. Lohnsteuer-Bemessungsgrundlage.
Beispiel 2
Laufender Bezug EUR 5.000,00; Mitarbeitergewinnbeteiligung einmalig EUR 3.000,00
Im Falle der Überschreitung der laufenden Höchstbeitragsgrundlage müssen die SV-Beiträge im Verhältnis der Bruttobezüge zueinander zugeordnet werden (62,50 % zu 37,50 %).
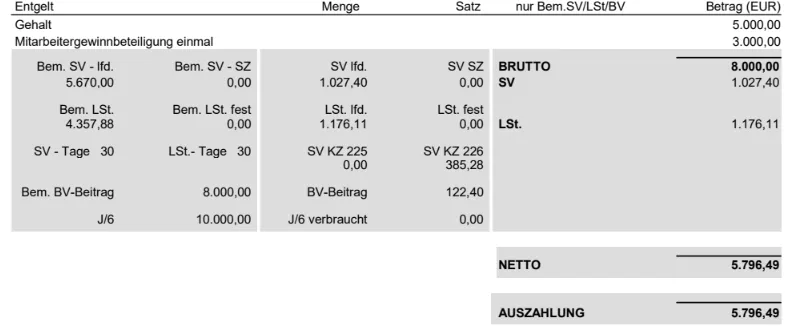
Der gesamte SV-Dienstnehmeranteil in Höhe von EUR 1.027,40 wird im Verhältnis 62,50 % zu 37,50 % zwischen lfd. Bezug und steuerfreier Mitarbeitergewinnbeteiligung aufgeteilt.
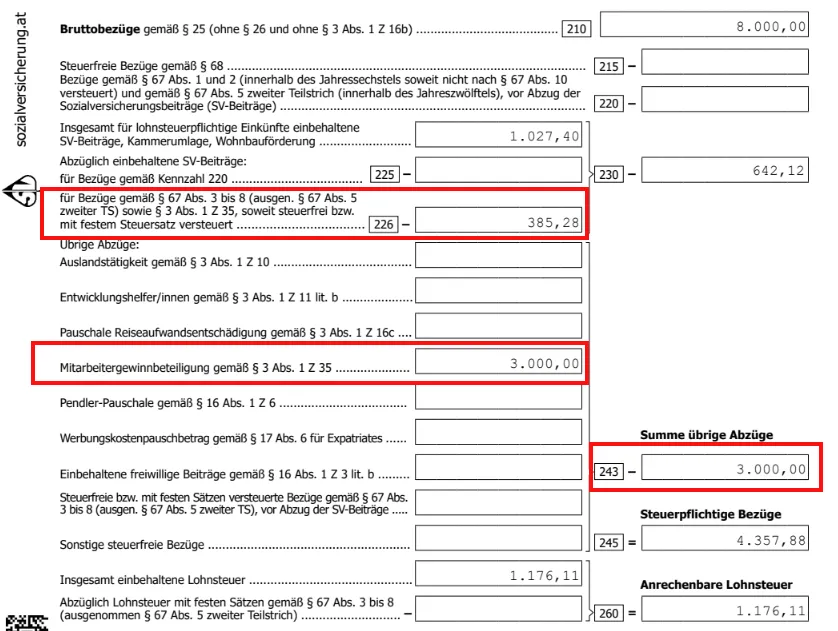
Dadurch wird jener Teil der Sozialversicherung, der auf die Mitarbeitergewinnbeteiligung entfällt, über die KZ 226 ausgeschieden.
© 2026 RZL Software GmbH