Abrechnung Altersteilzeit
Die durch das AMS geförderte Altersteilzeit ermöglicht es, ältere Dienstnehmer mit einer verringerten Arbeitszeit bis zum Pensionsantritt zu beschäftigen. Für diesen gleitenden Übergang in die Pension ist die Zustimmung des Arbeitgebers erforderlich. Der Arbeitnehmer verliert weder Pensionsbezüge, Anspruch auf Krankengeld, Abfertigung oder Ansprüche der Arbeitslosenversicherung.
Anlage der Lohnarten
Abschnitt betitelt „Anlage der Lohnarten“Für die Abrechnung der Altersteilzeit sind folgende Lohnarten nötig:
| Lohnart | Sozialversicherung | Lohnsteuer | DB-Pflichtigkeit | KommSt-pflichtig |
|---|---|---|---|---|
| Lohnausgleich AMS lfd. | 1 | 1 | 1 | 1 |
| Lohnausgleich AMS SZ | 2 | 2 | 1 | 1 |
| Erhöhung BMGL ATZ lfd. | 5 | 0 | 0 | 0 |
| Erhöhung BMGL ATZ SZ | 6 | 0 | 0 | 0 |
Umverteilung der Sozialversicherung
Abschnitt betitelt „Umverteilung der Sozialversicherung“Die Basis für die SV-Beiträge während der Altersteilzeit ist der Bezug des Dienstnehmers VOR der Altersteilzeit, wobei es hier allerdings für die Differenz zwischen dem Bezug vor Altersteilzeit und den Bezügen während der Altersteilzeit zu einer Umverteilung der SV-Anteile kommt.
Von der Differenz Bezug vor Altersteilzeit - (lfd. Bezug + Lohnausgleich) trägt der Dienstnehmer lediglich die Anteile die auf KU und WF entfallen (1% der BMGL). Der Rest muss vom Dienstgeber getragen werden, um den Lohnausgleich durch das AMS beanspruchen zu können.
Die übernommenen SV-Anteile des Dienstgebers werden bei den Auswertungen als SV-AGA dargestellt.
Damit diese Umverteilung korrekt erfolgt, muss der ermittelte Differenzbetrag bei der Lohnart Erhöhung BGML ATZ lfd. (SV Pflichtigkeit Nr. 5) eingetragen werden.
DB, DZ und Kommunalsteuer
Abschnitt betitelt „DB, DZ und Kommunalsteuer“Die vom Dienstgeber übernommenen SV-Anteile stellen seit 01.01.2024 keinen Vorteil aus dem Dienstverhältnis mehr dar. Daher fällt bei den Erhöhungslohnarten keine DB, DZ und KommSt-Pflicht an.
Darstellung in der Abrechnung
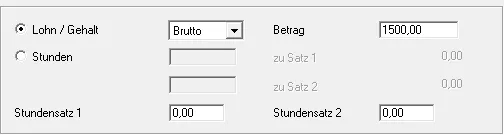
Abschnitt betitelt „Darstellung in der Abrechnung“Im Bereich der fixen Lohnarten tragen Sie im Feld Lohn/Gehalt den Bezug während der Altersteilzeit ein. Anschließend füllen Sie die Lohnart Lohnausgleich AMS lfd., mit dem Betrag des Lohnausgleiches vom AMS, sowie die Lohnart Erhöhung BGML ATZ lfd. mit dem Differenzbetrag zwischen Bezug vor und während der Altersteilzeit.
Beispiel:
Bezug vor Altersteilzeit: EUR 3.000,00
Bezug während Altersteilzeit (Herabsetzung auf 50%): EUR 1.500,00
Lohnausgleich AMS: EUR 750,00
Ansicht Bildschirm fixe Lohnarten
Ansicht Bildschirm freie Lohnarten

Ansicht der Abrechnung
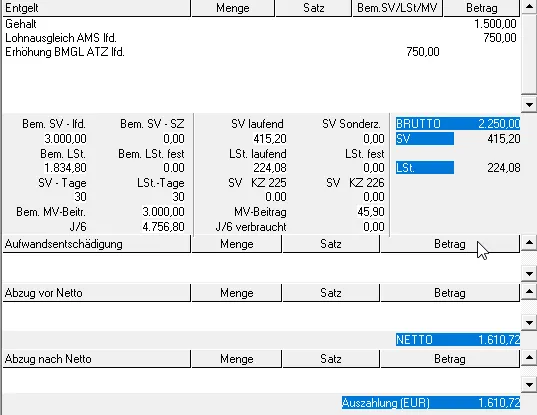
Der Dienstnehmeranteil setzt sich daher aus EUR 2.250,00 x 18,12 % + EUR 750,00 x 1 % = EUR 415,20 zusammen.
Die restlichen 17,12 % der Erhöhungslohnart EUR 750,00 x 17,12 % = EUR 128,40 müssen vom Dienstgeber getragen werden, daher SV-AGA.
Diese EUR 128,40 erhöhen die BMGL DB/DZ/KommSt. Die Gesamt-BMGL für DB/DZ und Kommst beträgt daher in diesem Beispiel EUR 2.250,00 (lfd. Bezug + Lohnausgleich) + EUR 128,40 (17,12 % der Erhöhungslohnart) = EUR 2.378,40.
© 2026 RZL Software GmbH