Abrechnung Essensgutscheine
Seit 2026 müssen Essensgutscheine gemäß § 3 Abs. 1 Z 17 lit. b EStG sowohl im Jahreslohnkonto als auch im Jahreslohnzettel erfasst werden. Damit die Werte dort korrekt ausgewiesen werden, sind Essensgutscheine über die Lohnsteuerpflichtigkeit Nr. 46 steuerfreie Bezüge gem. § 3 Abs. 1 Z 17 lit. b EStG abzurechnen.
Musterlohnart für Essensgutscheine
Abschnitt betitelt „Musterlohnart für Essensgutscheine“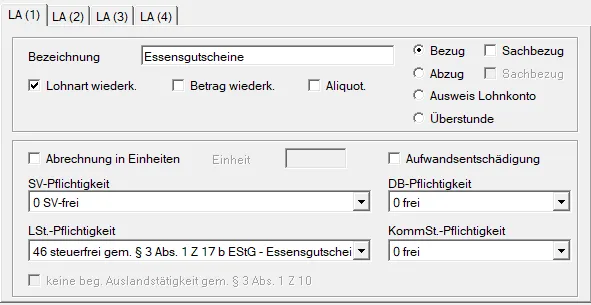
| Abgabenart | frei/pflichtig | Paragraph |
|---|---|---|
| Sozialversicherung | frei | § 49 Abs. 3 Z 12 Allgemeines Sozialversicherungsgesetz |
| Lohnsteuer | frei | § 3 Abs. 1 Z 17 lit. b Einkommenssteuergesetz |
| DB / DZ | frei | § 41 Abs. 4 lit. c Familienlastenausgleichsgesetz |
| Kommunalsteuer | frei | § 5 Abs. 2 lit. c Kommunalsteuergesetz |
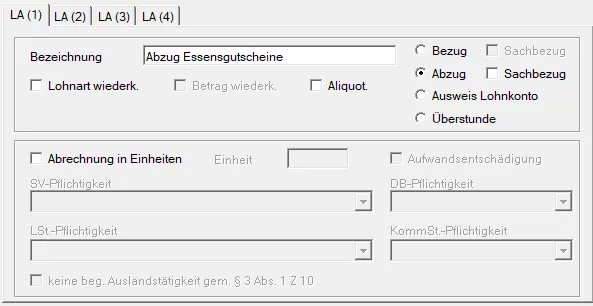
Da die Gutscheine bereits an die Dienstnehmer ausgegeben wurden, müssen diese zusätzlich über eine Abzugslohnart wieder abgezogen werden. Andernfalls würde der Dienstnehmer den Betrag doppelt erhalten.
© 2026 RZL Software GmbH